Relatório Focus: as últimas previsões para a economia brasileira
Projeções para o Brasil*
(Unidades: descritas na tabela)
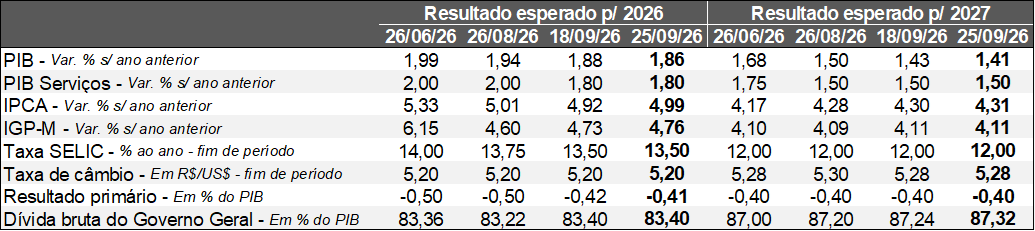 Fonte: Banco Central do Brasil / Relatório Focus (25/09/2026). *Mediana. Elaboração: AE/CDL POA.
No cenário internacional, a agenda de indicadores foi fraca. Os agentes monitoraram as notícias que davam conta de conversas entre representantes dos Estados Unidos e do Irã. No entanto, não houve progresso quanto a um eventual encaminhamento do conflito no curto prazo. Por sua vez, os investidores permaneceram atentos não só à cotação do barril de petróleo como também à do diesel, que segue bastante pressionado. As restrições aos fluxos de circulação e os danos provocados às infraestruturas de refino, decorrentes das guerras no Oriente Médio e entre Rússia e Ucrânia, explicam o movimento.
Aqui no Brasil, a ata da reunião do Copom e o Relatório de Política Monetária (RPM) trouxeram como principal mensagem o ganho de confiança do Banco Central acerca dos efeitos da sustentação da taxa básica de juros em níveis elevados para o atingimento do objetivo de preservação do poder de compra do real. Em primeiro lugar, o alto patamar do balizador do custo do crédito tem colaborado para frear o PIB de forma ampla, abrangendo setores com distintos perfis. Em segundo, o desaquecimento alcança a ocupação, por meio de uma menor geração de vagas formais e da moderação do ritmo de crescimento dos salários reais. Por fim, o mercado de crédito começa a fornecer evidências de perda de dinamismo.
O destaque entre os dados envolveu a divulgação da prévia oficial da inflação (IPCA-15) de setembro. De acordo com o IBGE, o índice cheio subiu +0,70%, ou seja, bem acima do previsto pelo consenso entre os especialistas sondados pela Reuters (+0,53%). É importante ressaltar que os analistas esperavam uma reversão da deflação constatada em agosto, devido a duas questões primordiais: (1) a normalização do impacto da distribuição do Bônus de Itaipu, responsável por baratear (temporariamente) a energia elétrica; e (2) o encarecimento significativo do cigarro, como reflexo da majoração do IPI incidente sobre cada maço (de R$ 2,25 para R$ 3,50) como alternativa para compensar parcialmente os subsídios aos combustíveis. Contudo, a diferença entre expectativa e realidade derivou do comportamento de itens cuja variabilidade é notável, incluindo alimentos in natura, gasolina e passagens aéreas.
Já as chamadas aberturas “por dentro” – recortes mais sensíveis aos ciclos econômicos em virtude da exclusão de componentes tipicamente voláteis – exibiram sinais mistos. Por um lado, a média dos cinco núcleos acompanhados pelo BC acelerou, enquanto os serviços subjacentes moveram-se no sentido oposto. O quadro relativo ao IPCA-15 apresenta uma perspectiva mais delicada para os preços em comparação às leituras recentes, de modo que, ao longo dos últimos sete dias, a estimativa para 2026 aumentou de +4,92% para +4,99%. No que se refere ao futuro, o panorama é desafiador: a geopolítica, o fenômeno El Niño e possíveis repiques da taxa de câmbio motivados pelo resultado das eleições de outubro são alguns dos vetores relevantes. Entendemos, portanto, que a continuidade da queda da taxa Selic dependerá da evolução desses aspectos.
Avaliação do PIB do Rio Grande do Sul no segundo trimestre de 2026
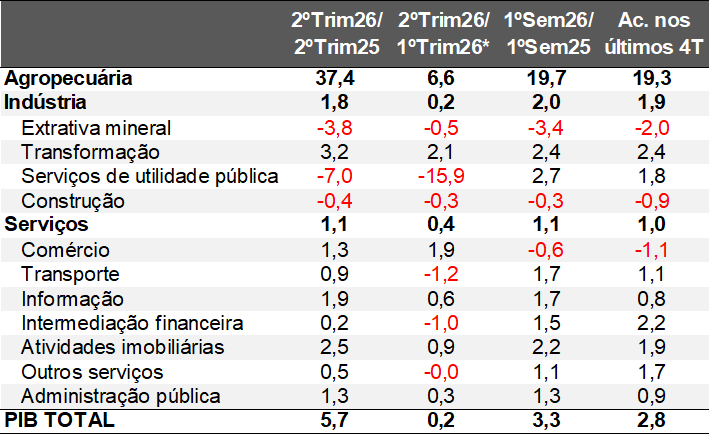
O PIB do Rio Grande do Sul, divulgado em 11 de setembro, registrou crescimento de +0,2% no segundo trimestre de 2026 no confronto com o período imediatamente anterior, após a correção pela sazonalidade. Trata-se da quarta alta consecutiva. Consequentemente, a série histórica renovou seu nível máximo desde 2002. O número divergiu do Índice do Banco Central (IBC) de atividade econômica no referido intervalo: -0,4%. Nesse sentido, de acordo com os apontamentos no nosso relatório do dia 27 de agosto acerca do indicador elaborado pela autoridade monetária, a metodologia de ambos é diferente. Além disso, a probabilidade de expansão do PIB nos parecia bastante plausível, sobretudo em função do comportamento do setor primário, detalhado a seguir.
PIB do Rio Grande do Sul – Base: 2ºT/26
(Em variações percentuais)
 Fonte: Departamento de Economia e Estatística (DEE), vinculado à Secretaria de Planejamento do RS. IBGE / CNT. *Com ajuste sazonal. Elaboração: AE/CDL POA.
A agropecuária subiu +6,6%, puxada pela soja. Julgávamos à época que o provável ganho expressivo decorreria da produtividade da cultura, estimada pelo IBGE em +36,2% superior à do ciclo precedente, e do fato de somente 22% da colheita ter sido finalizada (e contabilizada) até junho. O milho também exerceu contribuição positiva, apesar de consideravelmente menor. Convém lembrar que o tamanho das majorações ante 2025 diz respeito à base deprimida, herdada da sequência de problemas climáticos ao longo dos últimos anos. Ainda assim, as condições não foram as ideais, de modo que o excesso de calor no verão limitou os resultados.
Por sua vez, o parque fabril avançou +0,2%, mas exibiu relevante dicotomia entre as subcategorias. A principal – transformação – aumentou +2,1%. Entretanto, mesmo alcançando seu auge desde o quarto trimestre de 2022, a estatística continua 24,3% abaixo do pico atingido no terceiro trimestre de 2008. Conforme a Pesquisa Industrial Mensal (PIM), do IBGE, três ramos se sobressaíram: derivados de petróleo e biocombustíveis, veículos e produtos de metal. No primeiro caso, entendemos que a dinâmica reflete o impacto da guerra no Oriente Médio sobre a oferta. No segundo, tivemos o início da montagem do modelo “Sonic”, na GM em Gravataí. Já os demais subsegmentos do PIB da manufatura caíram: eletricidade e gás, água, esgoto e limpeza urbana (-15,9%), extração mineral (-0,5%) e construção (-0,3%).
Os serviços apresentaram incremento de +0,4%, com destaque para o acréscimo de +1,9% do comércio (atacado e varejo). Porém, o recorte vinha de cinco declínios ininterruptos, em virtude da acomodação do choque provocado pelas enchentes de 2024. O evento gerou forte injeção de recursos e alavancou significativamente as vendas nos meses que sucederam os alagamentos, por meio do adiantamento do consumo. Vale ressaltar igualmente a robustez do nicho de informação (+0,6%), consolidando a trajetória ascendente desde o pós-pandemia, graças à busca por tecnologia como alternativa para preservar a capacidade de concorrência das empresas. Em contrapartida, os transportes (-1,2%) e a intermediação financeira (-1,0%) sofreram as maiores quedas.
No que tange ao futuro, acreditamos que o cenário permanecerá desafiador, em linha com os vetores de desaquecimento da economia brasileira. A manutenção dos juros elevados, a perspectiva de reaceleração da inflação por causa do fenômeno El Niño e as incertezas do ponto de vista interno (eleições) e externo (tarifaço e geopolítica) são algumas das razões. Todavia, a resiliência do mercado de trabalho e os estímulos do governo federal colaboram para fornecer certa sustentação à demanda, embora os efeitos sejam atenuados pela situação delicada das famílias, diante do recorde do comprometimento de renda com juros e amortizações das dívidas.