Relatório Focus: as últimas previsões para a economia brasileira
Projeções para o Brasil*
(Unidades: descritas na tabela)
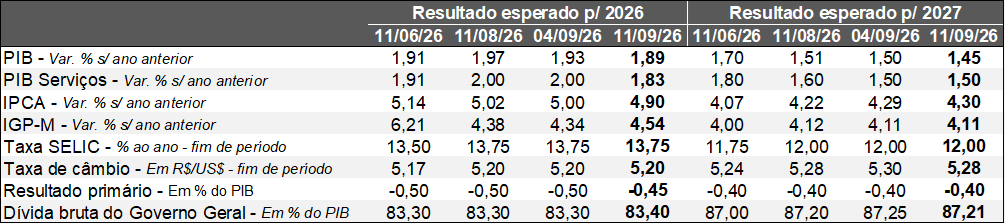 Fonte: Banco Central do Brasil / Relatório Focus (11/09/2026). *Mediana. Elaboração: AE/CDL POA.
No cenário internacional, as incertezas geopolíticas continuaram. O presidente dos Estados Unidos, Donald Trump, afirmou que a resolução do conflito no Irã ficará para depois das eleições de meio de mandato, programadas para o início de novembro.
Do ponto de vista da agenda de dados, destaque para a divulgação do CPI (termômetro dos preços ao consumidor dos EUA) em agosto. Embora não seja a métrica preferida do Fed, alguns dos membros diretores disseram que a leitura seria fundamental para a determinação do voto no encontro do FOMC da quarta-feira. O índice cheio subiu +0,4%, sem surpresas. Contudo, o núcleo (obtido por meio da retirada de alimentos e energia) avançou +0,3%, enquanto o consenso entre os especialistas acusava +0,2%, com proeminência da reaceleração do setor terciário. Os resultados supracitados, os sinais de equilíbrio do mercado de trabalho americano e as manifestações mais duras (hawk) de Kevin Warsh, comandante do órgão, no seminário realizado em Jackson Hole, tendem a sacramentar o aumento da taxa básica de juros em 0,25 ponto percentual.
Na Zona do Euro, o Banco Central Europeu (BCE) elevou a taxa básica de juros em 0,25 ponto percentual, de 2,25% para 2,50% ao ano, em linha com o esperado. O comunicado ressaltou que a inflação deve exceder a meta de 2,0% durante um período prolongado. Os prognósticos do PIB de 2026 (de +0,8% para +0,9%) e do PIB de 2027 (de +1,2% para +1,4%) registraram revisão para cima, diante da resiliência maior do que a prevista da economia do bloco. Por sua vez, a inflação cheia para 2026 seguiu em 3,0%, ao passo que os números para prazos longos sofreram majoração: de +2,3% para +2,5% em 2027 e de +2,0% para +2,1% em 2028. No que tange ao balanço dos riscos, existe um viés baixista para o PIB e altista para os preços. Especificamente a respeito do futuro, a autoridade monetária não se comprometeu com qualquer trajetória para os juros.
O IPCA de agosto no Brasil exibiu deflação de 0,32%, ou seja, mais intensa em comparação com a expectativa (-0,29%). A redução pode ser explicada, em boa medida, pela distribuição do Bônus de Itaipu e por seu impacto no barateamento (temporário) da eletricidade residencial. Além disso, a alimentação no domicílio caiu, em razão da expansão da oferta. No caso dos transportes, o recuo sazonal das passagens aéreas após o término das férias escolares de inverno e a queda dos combustíveis ajudaram. A forte retração do etanol decorreu da ampliação das safras de cana-de-açúcar e de milho, e beneficiou a gasolina, graças ao incremento da mistura obrigatória (de 30 para 32%), a partir de 1º de agosto. A extensão dos subsídios governamentais aos combustíveis, motivada pela guerra no Irã, também exerceu influência. Já os recortes qualitativos – mais sensíveis aos ciclos da produção e do emprego por conta da exclusão de itens tipicamente voláteis – apresentaram um quadro menos pressionado em relação aos últimos meses. Consequentemente, o valor aguardado para o IPCA em 2026 por parte dos analistas respondentes na presente edição diminuiu de 5,00% para 4,90%. Entendemos que o panorama é consistente com a perspectiva de declínio da taxa Selic (de 14,00% para 13,75% ao ano) na reunião do Copom de depois de amanhã.
Por fim, a atividade dos serviços em julho (IBGE / PMS) permaneceu estável contra o intervalo imediatamente anterior, na série corrigida pela sazonalidade. O desempenho veio inferior às estimativas (+0,2%). Conforme as aberturas disponíveis, o decréscimo centrou-se em informação e comunicação (-3,0%), em contraposição aos ganhos nas demais quatro grandes categorias. Julgamos que as estatísticas reforçam o processo de desaquecimento gradual do PIB, de modo que o cômputo para o crescimento em 2026, no momento, é de +1,86%.
Avaliação do IPCA de agosto de 2026
Destaques da edição:
1) Índice cheio veio abaixo dos prognósticos: o IPCA apresentou deflação de 0,32% em agosto, enquanto a mediana entre as estimativas coletadas pela Reuters apontava -0,29%. No que tange aos últimos 12 meses, o acumulado moveu-se de +4,44% para +4,22%. Trata-se da terceira desaceleração seguida na referida métrica, de tal sorte que, apesar de superar o objetivo de 3,0%, a estatística figura dentro do limite máximo de tolerância estabelecido pelo Sistema de Metas (+4,5%).
2) Houve quedas em quatro das nove categorias: a habitação caiu 1,87%, puxada pela energia elétrica residencial (-7,63%). Ao longo do período, tivemos a distribuição do chamado Bônus de Itaipu – excedente financeiro da usina convertido em desconto nas contas. O efeito é pontual, ou seja, em setembro teremos a normalização.
Já os transportes decaíram 0,86%, influenciados por passagens aéreas (-13,2%) e combustíveis (-0,9%). No primeiro caso, o comportamento é consistente com o padrão sazonal de diminuição da demanda após as férias escolares de inverno. No segundo, os declínios dos componentes mostraram disseminação. O etanol registrou barateamento de 3,9%, em razão da ampliação das safras de cana-de-açúcar e de milho. O movimento contribuiu para o recuo da gasolina (-0,6%) porque desde 1º de agosto passou a vigorar o incremento da mistura obrigatória de etanol anidro na gasolina, de 30% para 32%. A extensão dos subsídios governamentais, provocada pelo conflito no Irã e viabilizada pela redução de impostos (PIS/Pasep e Cofins), também exerceu impacto.
Por fim, os alimentos e bebidas exibiram retração de -0,34%, com proeminência do consumo no domicílio (-0,61%). Nesse recorte, a surpresa foi positiva, pois o consenso dos participantes do Relatório Focus, do Banco Central, acusava -0,43%. O terceiro decréscimo consecutivo decorre da expansão da oferta, e não de eventual enfraquecimento da procura, dado que os preços no setor terciário, por exemplo, ainda permanecem relativamente pressionados.
3) Melhora dos indicadores qualitativos: à exceção dos bens industriais, alavancados pelo reajuste da alíquota do IPI incidente sobre o cigarro (de 2,25% para 3,5%), as demais aberturas com maior sensibilidade aos ciclos da produção e do emprego, obtidas pela exclusão de itens voláteis, perderam tração ante julho.
• Média dos cinco núcleos acompanhados pelo Banco Central: de +0,26% para +0,23%;
• Serviços subjacentes: de +0,42% para +0,40%;
• Manufaturados: de -0,10% para +0,43%;
Tendência de curto prazo (média móvel dos últimos três meses em ritmo anualizado):
• Média dos cinco núcleos acompanhados pelo Banco Central: de +4,5% para +4,0%;
• Serviços subjacentes: de +4,6% para +4,9%;
IPCA por grupos – Brasil
(Em % e pontos percentuais)
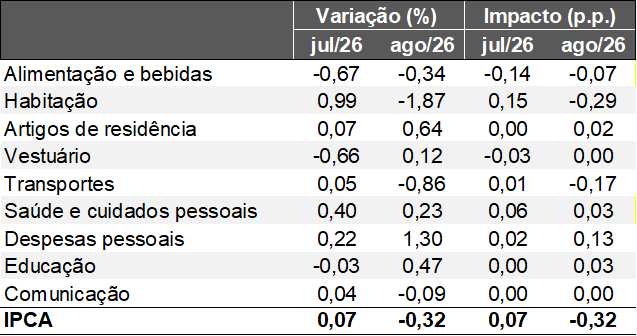
Fonte: IBGE / IPCA. Elaboração: AE/CDL POA.
Quais são as perspectivas? A leitura de agosto corrobora o bom momento da inflação. Contudo, entendemos que o balanço de riscos para o IPCA no futuro é altista. O clima é um elemento fundamental, visto que a probabilidade de o fenômeno El Niño ser o mais intenso de todos os tempos alcança 69%, trazendo implicações negativas para os alimentos. Cabe ressaltar igualmente o petróleo, que voltou a ultrapassar a barreira dos US$ 100 em virtude das incertezas com a guerra no Oriente Médio. A taxa de câmbio é outro ponto de atenção, uma vez que o aumento dos rendimentos dos títulos da dívida dos países desenvolvidos tende a atrair capitais dos emergentes (mantidas as demais variáveis relevantes constantes), depreciando moedas como o real. Consequentemente, os artigos importados encarecem. Nossa projeção para o ano de 2026 é de 4,84%.