Relatório Focus: as últimas previsões para a economia brasileira
Projeções para o Brasil*
(Unidades: descritas na tabela)
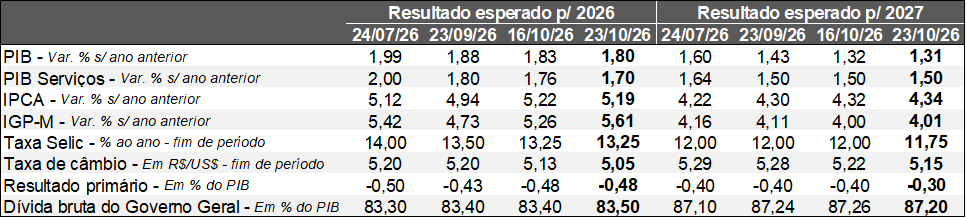 Fonte: Banco Central do Brasil / Relatório Focus (23/10/2026). *Mediana. Elaboração: AE/CDL POA.
Lula foi reeleito presidente da República, contrariando a maioria das pesquisas da véspera, que colocavam Flávio Bolsonaro numericamente à frente. Como resultado, a bolsa e a taxa de câmbio apresentam forte desvalorização, enquanto os juros negociados pelos investidores dispararam, refletindo a menor propensão de entrega de um ajuste fiscal efetivo. Cabe ressaltar que eventuais mudanças nas expectativas por causa do pleito serão incorporadas apenas na próxima edição.
A agenda de dados teve como destaque a prévia da inflação oficial (IPCA-15) de outubro de 2026. O índice cheio subiu 0,32%, ou seja, abaixo do consenso entre os especialistas (+0,44%). Parte relevante da surpresa positiva decorreu de itens tipicamente voláteis, como passagens aéreas e gasolina. Por sua vez, os recortes mais sensíveis aos ciclos econômicos trouxeram, de uma maneira geral, um quadro um pouco melhor em comparação com a leitura anterior, principalmente no âmbito da média dos cinco núcleos acompanhados pelo Banco Central e dos manufaturados. Já os serviços subjacentes aceleraram, mas isso ocorreu em razão do fim do período promocional dos cinemas: excluído esse efeito, a variação não registrou deterioração ampla. Ainda assim, o panorama para os preços permanece desafiador, sobretudo em virtude (1) da pressão observada no petróleo e nos seus derivados; e (2) do fenômeno El Niño, reverberando sobre os alimentos. Do ponto de vista das implicações para a taxa Selic, as apostas de mercado no que se refere à reunião do Copom nos dias 3 e 4 de novembro, em algumas casas, se inverteram, com probabilidade majoritária de interrupção da sequência de queda.
No cenário internacional, os agentes buscaram segurança em ativos menos arriscados, o que aumentou a procura por dólares e a proteção em títulos da dívida americana. O movimento foi catapultado pelas preocupações a respeito do encarecimento dos custos de captação necessários para viabilizar os investimentos em data centers atrelados à Inteligência Artificial (IA). Ademais, os novos ataques dos houthis (rebeldes do Iêmen apoiados pelo Irã) à Arábia Saudita fizeram com que o barril do tipo Brent alcançasse US$ 117 (máxima desde maio). Outro aspecto importante envolveu a piora das condições de financiamento da dívida francesa, em meio às instabilidades políticas enfrentadas pelo país.
A China divulgou a rodada de indicadores relativos a setembro de 2026. Houve certa reação do parque fabril e do varejo ante agosto, embora a dinâmica não possa ser interpretada como uma retomada abrangente. Além disso, o PIB no terceiro trimestre de 2026 exibiu acréscimo de 4,5% contra o mesmo intervalo de 2025, acima dos 4,4% esperados. No acumulado do ano, a alta é de 4,6%, lembrando que a meta para 2026 é de 4,5% a 5,0%. A indústria de ponta segue liderando a expansão, abastecendo tanto a demanda interna quanto externa. Em contrapartida, as limitações impostas pelas contas públicas dos governos locais e a fraqueza do setor imobiliário são fatores de atenção para o futuro.
Análise do Índice do Banco Central (IBC) – agosto de 2026
Definição: o IBC é um termômetro do nível de atividade criado por meio da agregação de pesquisas setoriais.
Brasil:
Ago-26 / Jul-26 (com ajuste sazonal):
• Total: +0,34% (o consenso dos especialistas sondados pelo Broadcast+ acusava +0,12%);
• Dado interrompe sequência de duas retrações, embora não apague a queda no respectivo período (-1,1%);
• Resultado se contrapõe às surpresas negativas verificadas nos principais levantamentos do IBGE;
• Média móvel trimestral saiu de -0,3% para -0,25%, ou seja, a tendência de curto prazo é de acomodação;
• Aberturas por categorias:
• Agropecuária (-1,8%): segmento vem alternando entre perdas e ganhos. Todavia, julgamos que o panorama é positivo porque mesmo com a supersafra de grãos de 2025, o avanço no acumulado do ano é de +2,3%;
• Indústria (+0,9%): devolve uma parte do encolhimento de 2,3% entre junho e julho, após sete acréscimos ininterruptos;
• Serviços (+0,2%): encontra-se 0,4% abaixo do recorde alcançado em maio de 2026;
Avaliação: o incremento do IBC em agosto foi alavancado por recortes mais aderentes aos ciclos da produção e do emprego, diferentemente da leitura anterior. Além disso, o indicador está 0,8% inferior à máxima histórica atingida em maio, o que é condizente com o processo de arrefecimento gradual da economia. Nossa expectativa atualizada para o PIB no 3ºT/26 é de -0,1% em relação ao 2ºT/26, na série com ajuste sazonal.
E o Rio Grande do Sul?
Ago-26 / Jul-26 (com ajuste sazonal): -0,8%;
• Conforme o IBGE, a manufatura (-4,5%) e o varejo no conceito ampliado (-1,1%) decaíram, enquanto os serviços subiram 0,3%;
Jan-ago 2026 / Jan-ago 2025: +3,6%;
Acumulado em 12 meses até agosto de 2026: +3,5%;
• Taxas de crescimento em métricas mais longas permanecem superando a média nacional;
• A explicação passa em grande medida pela agropecuária, pois a produtividade da safra de grãos deve registrar alta de 7,1% em 2026, puxada pela soja (+18,2%), segundo estimativa da CONAB. As sucessivas estiagens e a enchente de 2024 deprimiram a base de comparação, gerando um efeito estatístico relevante. O acréscimo só não será maior em razão das condições climáticas que também não foram as ideais, fruto do forte calor no verão;
• Já o parque fabril se beneficia tanto do estímulo provocado pela guerra no Oriente Médio sobre a oferta de coque, derivados de petróleo e biocombustíveis, quanto do início da montagem do modelo veicular “Sonic”, na GM em Gravataí;
• No que tange aos serviços, o desempenho sofre a influência dos transportes. A despeito do abrandamento dos decréscimos desde o auge dos danos aos modais na esteira dos alagamentos de maio de 2024, o acumulado no ano de 2026 é de -5,1%, de acordo com a PMS de agosto;
Índice do Banco Central (IBC) – por Unidade da Federação
(Em variações percentuais)
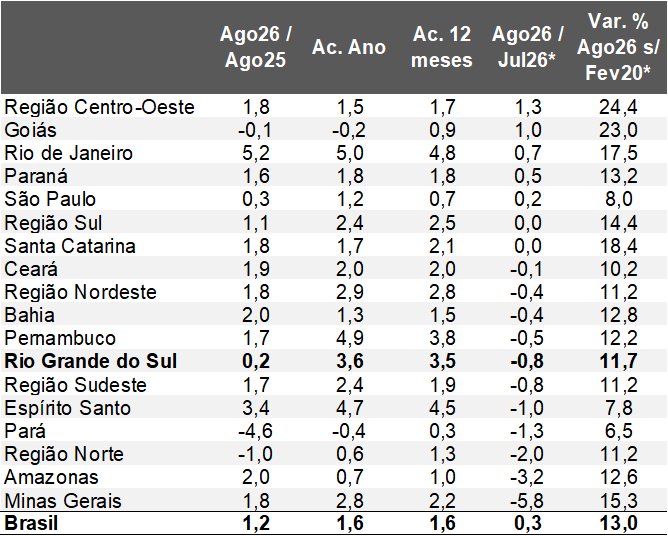
Fonte: Banco Central. *Com ajuste sazonal. Elaboração: AE/CDL POA.
O que esperar para o futuro?
Acreditamos que o cenário segue desafiador para o aumento sustentável do IBC. Os prognósticos apontam para a reaceleração da inflação nos próximos meses por causa (1) das incertezas geopolíticas que afetam o preço do petróleo e os demais custos dos componentes da cadeia; (2) do fenômeno El Niño, que reverbera, sobretudo, nos alimentos. Esse quadro contribui para a cautela do Copom em suas decisões a respeito da taxa Selic. Não obstante a perspectiva seja declinante, os cortes provavelmente continuarão lentos, de modo que os impactos acumulados e defasados dos juros elevados atuarão para frear o IBC.
Por sua vez, o mercado de trabalho ainda resiliente, com expansão dos salários em termos reais, e os incentivos do governo à demanda colaboram para alguma preservação do consumo, apesar de parcela expressiva do impulso se ter esvaído no primeiro semestre. Convém atentar para como a proibição recente das bets pode alterar a dinâmica. Outro aspecto importante envolve os programas de renegociação de dívidas em atraso, como o Desenrola. As evidências sugerem que a edição 2.0, entre maio e agosto, reduziu muito levemente a inadimplência. A terceira fase, focada em débitos de 2 a 4,5 anos, ficará operacionalmente pronta somente em fevereiro de 2027, caso o cronograma seja cumprido.
Aqui no Rio Grande do Sul, preocupa a retomada prevista dos pagamentos da dívida com a União, bem como a possibilidade de chuvas excessivas, capazes de prejudicar o plantio e a colheita no campo.