Relatório Focus: as últimas previsões para a economia brasileira
Projeções para o Brasil*
(Unidades: descritas na tabela)
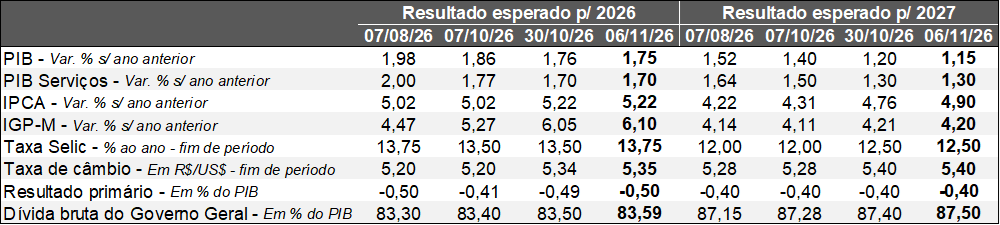 Fonte: Banco Central do Brasil / Relatório Focus (06/11/26). *Mediana. Elaboração: AE/CDL POA.
No que se refere ao cenário internacional, o Partido Democrata, de oposição a Donald Trump, conquistou vitória acachapante nas eleições de meio de mandato nos Estados Unidos, assumindo o controle tanto da Câmara quanto do Senado. Os principais focos de atuação dos democratas nos próximos anos tendem a ser (1) a regulação da Inteligência Artificial, o que, inclusive, gerou uma correção das ações ligadas à tecnologia na última semana; e (2) a reversão de tarifas comerciais e de cortes de gastos do governo.
As notícias no campo geopolítico acabaram sendo mais construtivas. Nesse sentido, a autorização concedida pelo Líder Supremo do Irã para a abertura de negociações com os EUA fez com que o barril de petróleo do tipo Brent recuasse cerca de 13%, para valores inferiores a US$ 100.
Do ponto de vista da agenda de indicadores, o destaque ficou por conta do payroll – termômetro importante do mercado de trabalho americano – de outubro. O saldo entre admitidos e desligados no período alcançou 165 mil vagas, ou seja, bem acima do consenso de 70 mil. Ademais, as revisões realizadas em agosto e setembro adicionaram outros 84 mil postos. Por sua vez, a taxa de desemprego caiu de 4,2% para 4,1%, refletindo a ampliação da população ocupada, e não uma eventual saída de pessoas da força de trabalho. Já os salários, no acumulado dos últimos 12 meses, subiram +3,1%, enquanto os especialistas aguardavam +2,9%. De uma maneira geral, o levantamento reforça o quadro de robustez e de uma postura dura por parte do FOMC (órgão responsável pela política monetária dos EUA). Além da perspectiva de majoração dos juros em dezembro, esperamos dois acréscimos ao longo do primeiro semestre de 2027.
No Brasil, o Copom manteve a taxa Selic em 13,75% ao ano, sem surpresas. Apesar de o Comitê ter reconhecido a deterioração do panorama externo e dos dados correntes de inflação e de suas expectativas, entendemos que a mensagem trazida no comunicado foi suave (dove). Em primeiro lugar, os diretores julgaram que o nível de atividade registrou desaceleração mais acentuada e que as condições do emprego apresentam evidências de desaquecimento. Em segundo, não houve menção ao aumento significativo do prêmio de risco associado ao desequilíbrio das contas públicas após a reeleição do presidente Lula, de modo que o parágrafo que detalha como a política fiscal impacta a monetária, por exemplo, não exibiu mudanças em relação à reunião de setembro. Em terceiro, a avaliação é de que a taxa Selic se encontra “substancialmente contracionista”, colaborando para frear o PIB e, consequentemente, os preços. Por fim, as previsões para o IPCA foram caracterizadas apenas como “mais elevadas”, mas os prognósticos atualizados do Relatório Focus revelam um choque expressivo. Logo, assim como é difícil imaginar a retomada do movimento de redução dos juros básicos, acreditamos que as justificativas dos dirigentes também diminuem a chance de observarmos altas no curto prazo.
De acordo com o IBGE, a produção industrial em setembro de 2026 sofreu decréscimo de 0,8% contra agosto, na série com ajuste sazonal. A estatística veio pior do que a antecipada pelos analistas (-0,3%). É a quinta leitura consecutiva sem crescimento. Das 25 categorias investigadas, em 17 tivemos baixa, o que sinaliza que os resultados ruins se disseminaram. No acumulado do ano, a transformação avança +0,4%, e a extração, +5,9%. A perda de dinamismo do setor é consistente com a conjuntura adversa, sobretudo em função do efeito do crédito caro. Os números corroboram a estimativa de leve queda do PIB total no 3ºT/26 e de expansão de aproximadamente +1,7% em 2026.
A reunião do Copom de novembro de 2026
Introdução:
O Copom optou por deixar a taxa Selic estacionada em 13,75% ao ano, interrompendo o ciclo de queda iniciado em março de 2026. Não houve surpresas no tocante à decisão.
Quais os destaques do comunicado?
1) Cenário internacional mais adverso: em setembro, o Comitê encarava a guerra no Oriente Médio e a política monetária dos países desenvolvidos como fatores geradores de incerteza. No entanto, a extensão do conflito, bem como as altas de juros recentes nas nações avançadas e sua tendência de continuidade, tornam o ambiente mais desafiador para os emergentes, como o Brasil.
2) Novas percepções sobre o quadro doméstico: os diretores reconheceram que a atividade econômica nacional registrou perda de tração mais acentuada (e não gradual) e que as condições do emprego, apesar da resiliência, agora apresentam sinais (embora incipientes) de desaquecimento. Por sua vez, os dados efetivos relacionados à inflação – tanto o índice cheio do IPCA quanto os seus núcleos – não só pararam de exibir moderação como voltaram a ultrapassar o limite máximo do Regime de Metas, de 4,5%. Já as estimativas de mercado para o IPCA em 2026 e 2027 sofreram deterioração adicional.
3) O exercício preditivo do IPCA para o segundo trimestre de 2028 – dentro do chamado horizonte relevante, ou seja, 18 meses à frente – passou de 3,2% para 3,5%. Diferentemente da versão anterior, o corpo do texto ressaltou que as premissas para a taxa Selic constam no Relatório Focus, cuja trajetória no dia 30/10 contemplava os seguintes números no encerramento de cada período: 13,50% ao ano em 2026, 12,50% ao ano em 2027 e 11,00% ao ano em 2028.
4) O balanço de riscos do IPCA permaneceu rigorosamente o mesmo, com assimetria para cima. Portanto, a probabilidade de uma aceleração supera a de uma desaceleração.
Análise e perspectivas:
De uma maneira geral, julgamos que o tom adotado pela autoridade foi suave (dove). O entendimento diz respeito, em primeiro lugar, à ausência de menção ao aumento significativo do prêmio de risco associado ao desequilíbrio das contas públicas após a reeleição do presidente Lula, movimento responsável pela reprecificação expressiva dos ativos. O parágrafo que detalha como a política fiscal impacta a monetária, por exemplo, manteve-se idêntico ao de setembro.
Da mesma forma, a avaliação é de que a taxa Selic se encontra “substancialmente contracionista”, colaborando para frear o ritmo de crescimento do PIB e, consequentemente, os preços. A mensagem é de que o balizador do custo do crédito, sustentado nesse patamar, é capaz de promover a convergência do IPCA rumo ao seu objetivo.
Por fim, as expectativas de inflação foram caracterizadas apenas como “mais elevadas”, mas os prognósticos revelam um choque forte: o consenso entre as previsões dos especialistas respondentes do Relatório Focus para o IPCA subiu de 4,34% para 4,76% em 2027, de 3,75% para 4,00% em 2028 e de 3,50% para 3,98% em 2029 entre os dias 23 e 30 de outubro, na esteira da desvalorização cambial esperada ao longo do referido intervalo. Se nos restringirmos às projeções realizadas nos últimos 5 dias úteis, a piora foi ainda maior.
Logo, assim como é difícil imaginar a retomada de redução dos juros básicos, acreditamos que as justificativas dos dirigentes também diminuem a chance de observarmos majorações no curto prazo.