Relatório Focus: as últimas previsões para a economia brasileira
Projeções para o Brasil*
(Unidades: descritas na tabela)
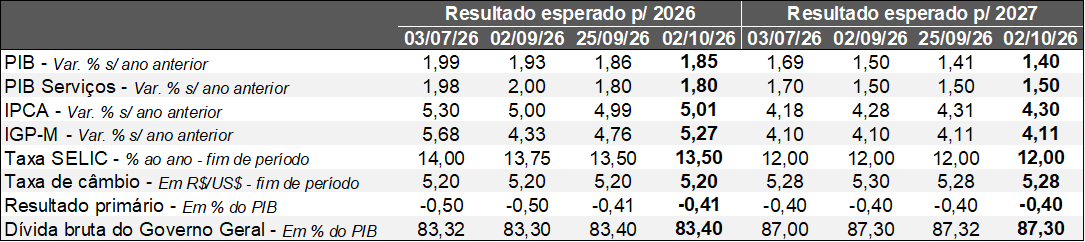 Fonte: Banco Central do Brasil / Relatório Focus (02/10/2026). *Mediana. Elaboração: AE/CDL POA.
Os investidores hoje devem digerir os resultados das eleições no primeiro turno no Brasil. Conforme sondagem realizada ontem pela XP com gestores de recursos, a perspectiva é de redução significativa dos juros negociados em contratos, apreciação da taxa de câmbio e valorização notável das ações no Ibovespa. A reação diz respeito à possibilidade concreta de redirecionamento na condução da política econômica, principalmente no âmbito de medidas de equilíbrio fiscal que colaborem para uma queda mais rápida da taxa Selic.
Do ponto de vista da agenda de dados, a semana passada ficou marcada pelos levantamentos referentes ao mercado de trabalho em agosto. A PNAD mostrou que a taxa de desemprego permaneceu em 5,3% no trimestre móvel, sem surpresas. Trata-se da mínima histórica para o respectivo período. Além disso, a massa de rendimentos em termos reais voltou a subir considerando a variação interanual: de +4,1% para +4,8%. Ainda assim, a taxa de crescimento segue relativamente pequena no confronto com o padrão recente. Já o CAGED revelou que o saldo entre recrutamentos e desligamentos com carteira assinada atingiu 165,8 mil vagas, superando o aguardado pela mediana dos analistas entrevistados pela Reuters (97,8 mil). Contudo, os desempenhos no mês e no acumulado do ano são os piores desde 2020, ano da pandemia de Covid-19. De uma maneira geral, os números corroboram o quadro de resiliência, a despeito de alguns sinais de perda de tração.
A produção industrial nacional em agosto encolheu 0,6% contra julho, após o ajuste sazonal, de acordo com o IBGE. Em contrapartida, o consenso entre os especialistas acusava +0,1%. Cabe ressaltar a propagação das retrações entre os segmentos: das 25 CNAEs, somente 9 apresentaram aumento. A divulgação ratifica a tendência de desaquecimento, não só do parque fabril como do nível de atividade como um todo.
No cenário internacional, o PIB dos Estados Unidos no segundo trimestre de 2026 foi atualizado de +1,5% para +2,2% em comparação com o primeiro, lembrando que essa expansão é com ajuste sazonal em ritmo anualizado. O consumo das famílias (de +3,4% para +3,8%) determinou o movimento. Por sua vez, o PIB no 1ºT/26 também sofreu revisão (de +2,1% para +2,5%).
A inflação aferida pelo PCE em agosto – métrica preferida pelo Fed, o BC dos EUA – avançou praticamente em linha com as expectativas, tanto no índice cheio quanto no núcleo (sem alimentos e energia). Todavia, os acumulados em 12 meses, de +3,4% e de +3,0%, pela ordem, vieram 0,3 ponto percentual inferiores aos prognósticos em ambos os casos. As discrepâncias podem ser explicadas pela mudança retroativa da metodologia de cálculo em três componentes específicos. Entendemos que a avaliação sobre os preços é de cautela, pois além de a leitura mensal ter acelerado ante julho difusamente, a distância para a meta de 2,0% das variações anuais continua expressiva.
Outro destaque envolveu o payroll, que representa um importante termômetro das condições do emprego nos Estados Unidos. A diferença entre admitidos e demitidos totalizou apenas 29 mil postos em setembro, enquanto a estimativa era de 90 mil. Ademais, houve revisão nos dois intervalos imediatamente anteriores que subtraíram 60 mil vínculos. A taxa de desocupação passou de 4,1% para 4,2%, mas parte da alteração decorreu da entrada de pessoas na força de trabalho. Da mesma forma, os salários registraram alta de +3,0% nos últimos 12 meses, ou seja, levemente abaixo do previsto (+3,1%). Consequentemente, a probabilidade de nova elevação da taxa básica de juros americana em 0,25 ponto percentual na reunião do FOMC no fim de outubro caiu drasticamente (de 70,9% para 23,8%, segundo o CME Group), embora o panorama para que o incremento ocorra em dezembro seja amplamente majoritário.
Análise do Índice do Banco Central (IBC) – julho de 2026
Definição: o IBC é um termômetro do nível de atividade criado por meio da agregação de pesquisas setoriais.
Brasil:
Jul-26 / Jun-26 (com ajuste sazonal):
• Total: -0,2% (o consenso dos respondentes sondados pelo Broadcast+ apontava -0,1%);
• Trata-se do 2º declínio consecutivo;
• A série encontra-se 1,1% abaixo da máxima histórica registrada em maio;
• Aberturas por categorias:
• Agropecuária (-1,2%): resultado mais do que anulou o ganho de +1,0% constatado na leitura anterior. No entanto, o quadro é de resiliência, pois, a despeito da base de comparação bastante alta, determinada pela supersafra de 2025, o incremento entre janeiro e julho é de +1,4%;
• Indústria (-0,4%): queda acumulada em junho e julho atinge 2,2%, após 7 acréscimos ininterruptos;
• Serviços (0,0%): ramo está 0,5% distante do recorde alcançado em fevereiro de 2026;
Avaliação: tanto o IBC quanto o Monitor do PIB (-0,4%), calculado pela FGV, mostraram retração. De acordo com os dados por segmento de ambos os indicadores, nenhum apresentou variação positiva. Tal fato sugere a perda de tração generalizada da economia no começo do terceiro trimestre, dando prosseguimento ao processo em curso. Por ora, a expectativa é de pequeno aumento no PIB do 3ºT/26 (+0,1%).
E o Rio Grande do Sul?
Jul-26 / Jun-26 (com ajuste sazonal): -0,1%;
• Conforme o IBGE, os serviços (+3,0%) e a manufatura (+1,2%) subiram, enquanto o varejo no conceito ampliado (-0,7%) recuou;
Jan-jul 2026 / Jan-jul 2025: +3,8%;
Acumulado em 12 meses até julho de 2026: +3,5%;
• A magnitude dos avanços nas métricas mais longas reflete o crescimento da produtividade da safra de grãos gaúcha, estimado em +7,2% pela CONAB;
• Convém lembrar que os problemas relacionados à sequência de estiagens geraram um efeito estatístico favorável. Ainda assim, as condições meteorológicas não foram as ideais, em razão do calor demasiado no verão do último ciclo;
• Por sua vez, o parque fabril se beneficia não somente do impulso provocado pela guerra entre Estados Unidos e Irã sobre a oferta de coque, derivados de petróleo e biocombustíveis, mas também do início da montagem do modelo veicular “Sonic”, na GM em Gravataí;
Índice do Banco Central (IBC) – por Unidade da Federação
(Em variações percentuais)
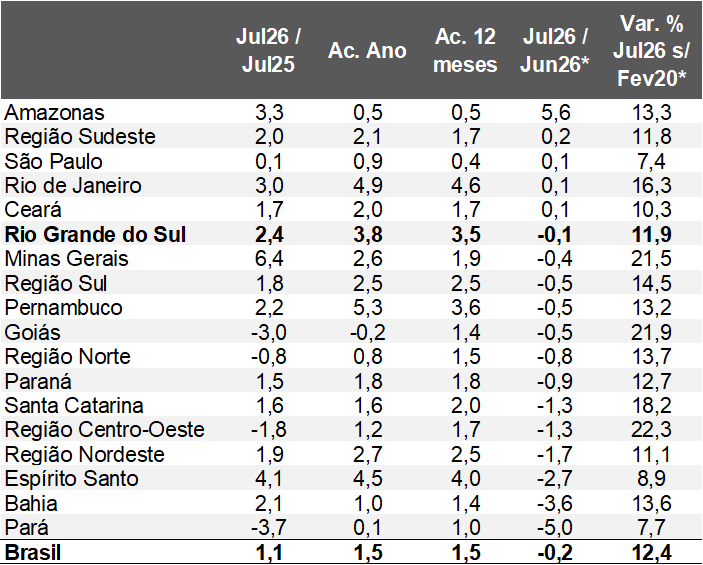
Fonte: Banco Central. *Com ajuste sazonal. Elaboração: AE/CDL POA.
Quais as perspectivas?
Entendemos que o cenário permanece desafiador. O primeiro aspecto diz respeito aos impactos da manutenção dos juros em patamares elevados. Esse é um dos motivos que justificam a situação financeira delicada das famílias e das empresas, o que restringe gastos e investimentos. Mesmo que a taxa Selic siga caindo no curto prazo, o ritmo de redução tende a ser diminuto. Outra questão igualmente relevante é a projeção de reaceleração da inflação nos próximos meses, em virtude de fatores geopolíticos, responsáveis pelo encarecimento do barril de petróleo e pelos riscos de pressão de custos na cadeia produtiva, somados ao fenômeno El Niño e seus desdobramentos sobre os preços dos alimentos. Não obstante a incerteza em torno das eleições se dissipe depois de outubro, as contas públicas exigirão esforço adicional dos representantes políticos. Além disso, o panorama internacional (conflitos e protecionismo comercial) constitui elemento de atenção.
Apesar da cautela, acreditamos que não entraremos em uma crise porque alguns vetores fornecem certa sustentação ao consumo. Por mais que o mercado de trabalho emita sinais de desaquecimento, a massa salarial deve continuar expandindo em termos reais. Ademais, os novos estímulos do governo incentivarão a demanda, com destaque para o reajuste do Bolsa Família e o Desenrola 3.0, embora parcela importante das consequências das medidas já adotadas, como a reforma do Imposto de Renda, tenha sido concentrada no primeiro semestre de 2026.
Aqui no Rio Grande do Sul, preocupa a retomada prevista dos pagamentos da nossa dívida com a União, bem como a possibilidade de excesso de chuvas, que pode trazer prejuízos para um estado eminentemente agrícola.
Análise da PNAD e do Novo CAGED – agosto de 2026
PNAD – Brasil:
• Conforme o IBGE, a taxa de desocupação permaneceu em 5,3% na transição do trimestre móvel encerrado em julho para o de agosto de 2026, em linha com as expectativas da sondagem do Broadcast+;
• Trata-se da mínima para a respectiva janela de toda a série, iniciada em 2012;
• No confronto com o mesmo intervalo de 2025, houve queda de 0,3 ponto percentual;
• A massa de rendimentos corrigida pela inflação voltou a ganhar força: de +4,1% para +4,8% na variação interanual;
• Ainda assim, é o sétimo menor patamar desde o trimestre móvel com término em maio de 2022 (+2,8%);
• Por sua vez, a taxa de informalidade continuou em 37,5%;
• O indicador vinha de três elevações consecutivas;
• Apesar de alarmante (são 38,8 milhões sem carteira assinada em termos absolutos), a variável encontra-se historicamente deprimida;
Novo CAGED – Brasil:
• A diferença entre recrutamentos e desligamentos formais totalizou 165.827 em agosto;
• Dado consideravelmente acima da mediana dos prognósticos dos especialistas consultados pela Reuters (97.826);
• Contudo, esse é o segundo pior número para o mês desde a atualização da metodologia do levantamento, em 2020, somente abaixo do ano passado (154.683);
• No acumulado entre janeiro e agosto, o saldo é de 1,13 milhão: bastante inferior ao de 2025 (1,52 milhão) e superior apenas ao de 2020 (-1,075 milhão), lembrando que a pandemia de Covid-19 à época motivou diversos protocolos de distanciamento social que prejudicaram os negócios;
• Razão entre o salário médio de admissão e o de demissão decaiu de 96,6% para 96,0%;
• Termômetro segue gravitando em torno de suas máximas, corroborando o quadro de disputa por colaboradores escassos: valores maiores sinalizam maior disposição das firmas em ajustar a remuneração para preencher cargos em aberto;
Novo CAGED – Rio Grande do Sul:
• A destruição líquida alcançou -1.611 vínculos no RS em agosto de 2026: o menor resultado entre as Unidades da Federação;
• Cabe ressaltar que a estatística esteve na contramão da sazonalidade relativamente favorável, determinada em boa medida pelo comércio e pelos serviços, mas parcialmente contrabalançada pelas dispensas típicas na indústria de transformação;
(em unidades nos respectivos meses de agosto)
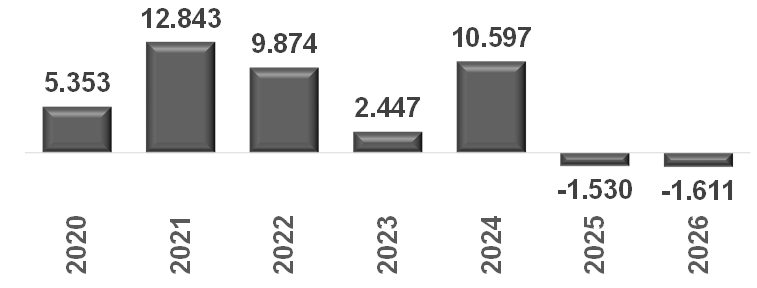
Fonte: Ministério do Trabalho. Elaboração: AE/CDL POA.
• No acumulado do ano, a desaceleração é clara;
• São 38.054 postos até agosto, ou seja, o pior desempenho desde 2020;
(em unidades nos respectivos meses de agosto)
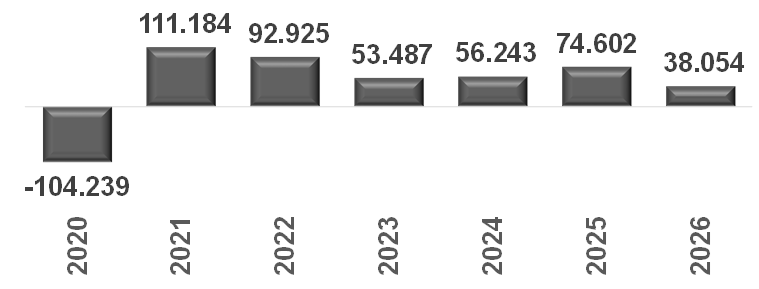
Fonte: Ministério do Trabalho. Elaboração: AE/CDL POA.
• No varejo, a dinâmica do saldo é semelhante;
(Acumulado entre janeiro e agosto do respectivo período – em unidades)
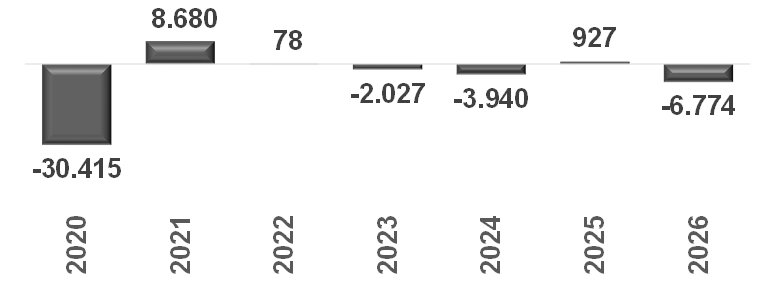
Fonte: Ministério do Trabalho. Elaboração: AE/CDL POA.
Avaliação e perspectivas: as evidências sobre o mercado de trabalho nacional acusam resiliência, porém com alguns traços de desaquecimento. Por um lado, a demanda por mão de obra acaba sendo impactada negativamente pelo cenário desafiador de custos pressionados e por incertezas que comprometem as decisões de contratação, principalmente em função da necessidade de um horizonte de previsibilidade por parte das empresas. Por outro, as restrições de oferta exercem influência, em decorrência das transições demográficas (redução da quantidade de pessoas em idade ativa e aumento da longevidade).
De uma maneira geral, entendemos que os indícios são consistentes com a sustentação do consumo no curto prazo, muito embora seus efeitos sejam limitados pela situação financeira delicada das famílias. No tocante ao futuro, acreditamos na sequência do processo de arrefecimento gradual, de acordo com a tendência de perda de tração do nível de atividade em 2027.