Relatório Focus: as últimas previsões para a economia brasileira
Projeções para o Brasil*
(Unidades: descritas na tabela)
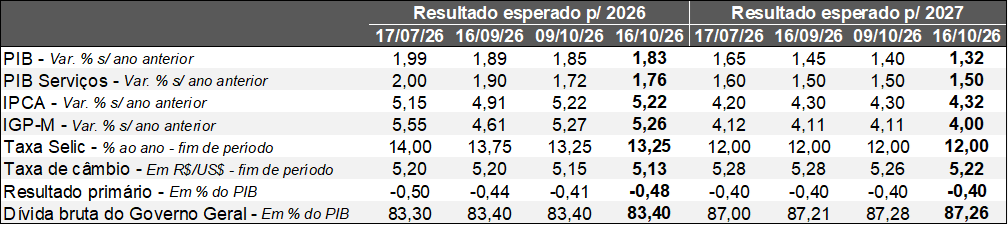 Fonte: Banco Central do Brasil / Relatório Focus (16/10/2026). *Mediana. Elaboração: AE/CDL POA.
A agenda de indicadores internacionais na semana passada contou com a divulgação do desempenho do comércio dos Estados Unidos em setembro. Houve aumento nominal de +0,8% em comparação com agosto, na série com ajuste sazonal, bastante acima do esperado pelos analistas (+0,3%). Todavia, a expansão esteve concentrada nos postos de combustível (+6,4%), em decorrência do reajuste dos preços provocado pela guerra no Oriente Médio. Caso o referido segmento fosse excluído da contabilização, o ganho total teria sido de somente +0,2%. Portanto, a leitura não reflete uma força generalizada do consumo no período.
O CPI – termômetro da inflação percebida pelas famílias americanas, muito embora não seja a métrica preferida do Fed – registrou acréscimo de +0,6% em setembro, ou seja, em linha com o aguardado. O resultado adveio principalmente da energia (+5,1%), em virtude da intensificação do conflito no Irã. Por seu turno, o núcleo (sem alimentos e energia) avançou +0,3%, superando a previsão de +0,2%. As aberturas disponíveis mostraram aceleração disseminada, tanto para o ramo secundário quanto para o terciário. Já o PPI, que captura os custos no atacado, disparou +1,3%, atingindo a máxima desde março de 2022. A expectativa apontava +0,5%. Conforme o detalhamento, parte relevante da cadeia produtiva exibiu piora, sobretudo nos transportes e nas margens dos empresários. Com isso, há risco de que a pressão contamine outras categorias não diretamente ligadas ao choque geopolítico.
Ainda assim, diversos integrantes do FOMC – comitê responsável pela política monetária dos EUA – se posicionaram em oposição à urgência da alta de juros na reunião dos dias 27 e 28. A ideia é incorporar novos dados que eventualmente corroborem tal necessidade. De acordo com as negociações dos investidores (CME FedWatch), a probabilidade de manutenção da taxa na faixa entre 3,75% e 4,00% ao ano no próximo encontro é de 82,8%. Porém, em dezembro, a chance de majoração ultrapassa 90%.
No Brasil, a queda do volume de vendas do varejo ampliado em agosto (-0,2% ante julho, depois do ajuste sazonal) ficou abaixo, inclusive, do piso entre as estimativas (+0,1%). A fraqueza foi maior nos artigos menos essenciais e mais sensíveis às condições do crédito, algo condizente com o cenário delicado das finanças das pessoas físicas. Por sua vez, os serviços caíram 0,1%, enquanto o consenso acusava +0,5%. Três dos cinco recortes investigados encolheram. O Índice do Banco Central (IBC) de atividade econômica contrariou as frustrações com os levantamentos setoriais do IBGE, surpreendendo positivamente ao subir +0,34%, em contraposição ao prognóstico de +0,12%. De uma maneira geral, as estatísticas são consistentes com o processo de desaquecimento do PIB, mas de forma gradual. Por ora, nossa perspectiva atualizada para o Produto no terceiro trimestre é de leve retração em relação ao segundo (-0,1%).
O governo também segue anunciando diferentes medidas para alavancar sua popularidade na etapa decisiva das eleições, com destaque para o pacote “Prospera MEI”, a extensão do “Pé-de-Meia” para universitários, as desonerações para os combustíveis e a aprovação do fim da escala 6×1 pelo Congresso. Nesse sentido, as pesquisas e os debates devem afetar a dinâmica dos ativos até o pleito definitivo, no domingo (25).
Análise das vendas do varejo em agosto de 2026
Pesquisa Mensal do Comércio (PMC) / Variável: faturamento corrigido pelo IPCA / Fonte: IBGE.
Brasil – conceito restrito: ago-26 / jul-26 (com o ajuste sazonal):
• Ganho de 0,1%, ao passo que o consenso entre os agentes sondados pelo Broadcast+ acusava +0,7%;
• Apesar do quinto aumento em sete leituras, o nível da série é praticamente idêntico ao de janeiro;
• Seis das oito categorias investigadas avançaram;
• Média móvel dos últimos três meses permaneceu em -0,1%;
Brasil – conceito ampliado: ago-26 / jul-26 (com o ajuste sazonal):
• Decréscimo de 0,2%;
• A mediana entre os prognósticos dos especialistas era +1,0%, e até a mínima entre todas as estimativas indicava acréscimo de +0,1%;
• Enquanto o comércio restrito “andou de lado” desde o início do ano, o ampliado acabou caindo 1,0% no intervalo;
• Média móvel dos últimos três meses seguiu em -0,3%.
Avaliação: a abertura das informações evidencia que os piores resultados vieram de atividades ligadas a bens não essenciais, como móveis e eletrodomésticos (-4,2%), veículos, motos, partes e peças (-0,9%) e materiais de construção (-1,9%). Não obstante a majoração de tecidos, vestuário e calçados no mês (+0,6%), o recorte acumula baixa de 1,4% no ano. Os desempenhos são condizentes com o delicado quadro financeiro enfrentado pelas famílias, determinado, em boa medida, pelos impactos da manutenção dos juros em patamares elevados por bastante tempo. Nem mesmo as consequências positivas da deflação registrada no IPCA (-0,32%) para os rendimentos reais parecem ter colaborado. O cenário reduz o apetite pelo consumo, sobretudo de itens mais dependentes das condições de crédito. O número reforça a tendência de pequeno recuo do PIB no terceiro trimestre ante o segundo (-0,1%).
Rio Grande do Sul: ago-26 / jul-26 (com o ajuste sazonal):
• Conceito restrito: +0,6%;
• Primeiro incremento após duas retrações;
• Conceito ampliado: -1,1%;
• Quarto declínio consecutivo;
O IBGE não divulga dados setoriais ajustados pela sazonalidade no âmbito estadual. Portanto, cabe recorrer aos confrontos de 2026 com os períodos equivalentes de 2025 para extrair o ritmo dos negócios.
Volume de vendas do comércio varejista* por categoria – Brasil e Rio Grande do Sul
(Em variações percentuais)
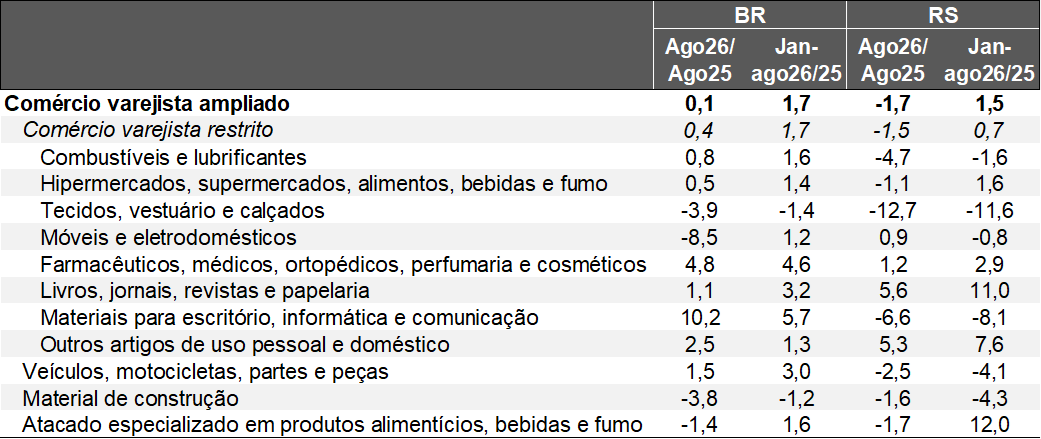
Fonte: IBGE. *Faturamento deflacionado. Elaboração: AE/CDL POA.
O acumulado do ano no varejo restrito gaúcho (+0,7%) encontra-se abaixo do Brasil (+1,7%). Dois segmentos destoam da média nacional: tecidos, vestuário e calçados (-11,6%) e escritório, informática e comunicação (-8,1%). Ambos os ramos receberam um impulso relevante na esteira das enchentes de maio de 2024, em razão da necessidade de reposição de artigos danificados ou perdidos e da liquidez disponível à época, proveniente dos recursos direcionados à sustentação da renda e à reconstrução do RS. Tal fato puxou a base de comparação para cima, de modo que o que se observa agora é a dissipação do choque.
Quais são as expectativas?
As perspectivas para os próximos meses são desafiadoras. Entendemos que os principais vetores de crescimento dizem respeito à resiliência do mercado de trabalho e aos efeitos dos incentivos do governo federal à demanda, muito embora parcela importante já tenha se esgotado ao longo do primeiro semestre. Em contrapartida, a taxa Selic, a despeito do prosseguimento do movimento de queda previsto no curto prazo, ainda continuará alta, limitando o acesso ao crédito. Outro aspecto preocupante envolve a trajetória de reaceleração dos preços, impulsionada pelos conflitos geopolíticos e pelo El Niño.