Relatório Focus: as últimas previsões para a economia brasileira
Projeções para o Brasil*
(Unidades: descritas na tabela)
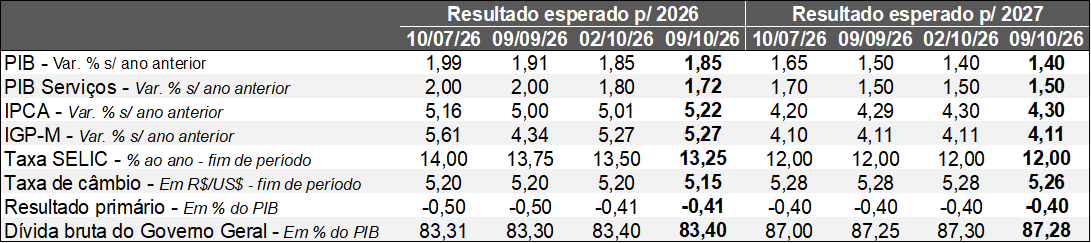 Fonte: Banco Central do Brasil / Relatório Focus (09/10/2026). *Mediana. Elaboração: AE/CDL POA.
A geopolítica permaneceu no centro das atenções ao longo da semana passada por causa das agressões dos houthis – rebeldes do Iêmen apoiados pelo Irã – à Arábia Saudita. No entanto, apesar de a Casa Branca ter acionado o Pentágono a respeito de planos de novos ataques, o presidente dos Estados Unidos, Donald Trump, descartou uma ofensiva na região antes das eleições de meio de mandato, programadas para o início de novembro.
Ainda no tocante aos EUA, a ata da reunião de setembro do FOMC apresentou as justificativas para a elevação da taxa básica de juros. Por um lado, quase todos os dirigentes constataram que os riscos associados à inflação estão inclinados para cima, enquanto os do mercado de trabalho encontram-se equilibrados. Além disso, diversos membros do Comitê avaliaram que a política monetária americana não era suficientemente restritiva – capaz de frear o crescimento do nível de atividade e, consequentemente, os preços. Por fim, a maioria dos diretores interpreta que pelo menos uma alta adicional de juros será necessária até o desfecho de 2026.
No que se refere ao Brasil, o presente levantamento do Relatório Focus é o primeiro depois da reprecificação considerável dos ativos após o 1º turno das eleições. O processo reflete a perspectiva de mudança na condução da política econômica e de medidas concretas de ajuste fiscal no âmbito da despesa. Algumas notícias, inclusive, dão conta de uma “PEC da Transição às avessas”, com cortes de gastos em distintas pastas, anúncios de privatizações e concessões e securitização de dívidas da União.
Nesse sentido, um dos destaques envolveu a revisão da taxa de câmbio aguardada para o término de 2026: de R$ 5,20 para R$ 5,15. Ademais, a taxa Selic caiu de 13,50% para 13,25% ao ano. Logo, os agentes esperam a continuidade das reduções graduais de 0,25 ponto percentual em cada um dos dois encontros do Copom até o encerramento de dezembro. Somada à valorização do real ante o dólar, a desaceleração do PIB, do mercado de crédito e do emprego exerce papel relevante. Convém ressaltar que a atualização do prognóstico dos juros básicos ocorreu a despeito da piora expressiva do IPCA estimado para 2026 (de +5,01% para +5,22%), na esteira do resultado oficial de setembro, conforme o detalhamento abaixo.
De acordo com o IBGE, o índice subiu +0,82%, ou seja, superou o consenso entre os respondentes sondados pela Reuters (+0,73%). As pressões relativas aos grupos de habitação, alimentos e bebidas e transportes pesaram. No primeiro caso, houve a normalização do impacto (temporário) da distribuição do Bônus de Itaipu sobre a energia elétrica em agosto. No segundo, os efeitos do fenômeno El Niño atuaram para o encarecimento significativo de tubérculos, raízes e legumes. No terceiro, o incremento generalizado dos combustíveis foi provocado não só pela retomada dos conflitos no Oriente Médio, como também por condições desfavoráveis para a safra de cana-de-açúcar – uma das matérias-primas do etanol. Todavia, a diferença entre expectativa e realidade decorreu em boa parte da gasolina e de determinados recortes mais sensíveis aos ciclos da produção e da ocupação, como os serviços subjacentes. A geopolítica e o clima representam as grandes ameaças no momento para a sustentação do movimento de queda da taxa Selic.
Avaliação do IPCA de setembro de 2026
Destaques da edição:
1) Qual foi o comportamento do índice cheio? Em setembro, o IPCA aumentou 0,82%. Depois de três meses diminuindo, o acumulado dos últimos 12 meses subiu de 4,22% para 4,58%. Consequentemente, a estatística voltou a superar o limite máximo de tolerância estabelecido pelo Sistema de Metas (+4,5%).
2) Por que a variação atingiu o recorde para o período desde 2021? O consenso entre os especialistas sondados pela Reuters já esperava incremento significativo (+0,73%) em razão da base deprimida, pois em agosto houve deflação de 0,32%. Parcela relevante do movimento diz respeito à distribuição do Bônus de Itaipu, responsável pelo barateamento (temporário) da eletricidade residencial. Graças à normalização do impacto, a tarifa saiu de uma retração de 7,63% para +7,96%, exercendo a principal influência individual sobre o indicador (+0,32 ponto percentual). No entanto, outras categorias como transportes (+0,89%) e alimentação e bebidas (+0,83%), colaboraram para o resultado.
3) Quais as causas da surpresa? Ainda assim, a distância entre a expectativa e a realidade envolvendo o IPCA acabou sendo considerável. De uma maneira geral, a diferença pode ser explicada pelos itens voláteis, em linha com a prévia oficial do mês (IPCA-15). A alimentação no domicílio avançou, por exemplo, +0,96%, em contraposição à mediana dos agentes respondentes do Relatório Focus (+0,61%). Entendemos que o número está relacionado aos efeitos iniciais do fenômeno El Niño para o clima. Além disso, os combustíveis (+1,41%) pesaram, com majorações generalizadas nos seus componentes. Parte da dinâmica é reflexo da deterioração do panorama geopolítico, de modo que a cotação do barril de petróleo do tipo Brent ultrapassou novamente a barreira dos US$ 100. O acréscimo no preço do etanol (+3,16%) também decorreu essencialmente do excesso de chuvas no Centro-Sul, que prejudicou a colheita de cana-de-açúcar. Tal fato reverberou sobre a gasolina (+1,21%), em virtude da ampliação da mistura de 30% para 32% instituída desde o começo de agosto. Por sua vez, as passagens aéreas encareceram 9,66%, variação que não fugiu do padrão sazonal típico.
4) Recortes qualitativos com mais sinais negativos: os segmentos com maior sensibilidade às flutuações da produção e do emprego predominantemente pioraram ante agosto:
• Média dos cinco núcleos acompanhados pelo Banco Central: de +0,23% para +0,36%;
• Serviços subjacentes: de +0,41% para +0,37%;
• Porém, os serviços intensivos em trabalho (+0,58%) aceleraram pela 3ª oportunidade consecutiva;
• Manufaturados: de +0,43% para +0,17% (acomodação após o reajuste do cigarro, cujo IPI passou de R$ 2,25 para R$ 3,50 por maço, como forma de financiar uma fração dos subsídios aos combustíveis);
Abaixo as tendências de curto prazo (média móvel dos últimos três meses dos dados com ajuste sazonal em ritmo anualizado):
• Média dos cinco núcleos acompanhados pelo Banco Central: de +4,02% para +4,80%;
• Serviços subjacentes: de +5,04% para +6,07%;
• Serviços intensivos em trabalho: de +7,49% para +7,85%;
IPCA por grupos – Brasil
(Em % e pontos percentuais)
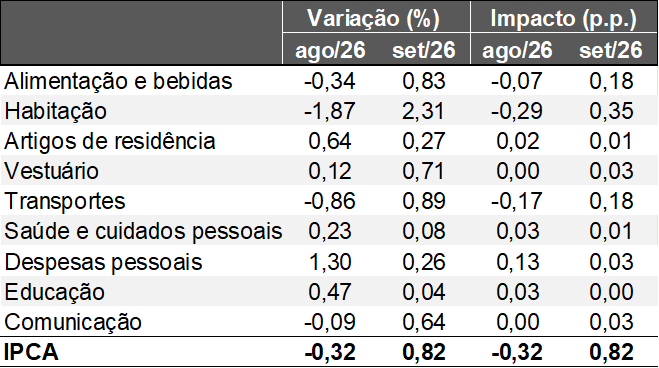
Fonte: IBGE / IPCA. Elaboração: AE/CDL POA.
Quais são as perspectivas?
A leitura de setembro consolida a reversão da sequência benigna ocorrida entre junho e agosto. Cabe ressaltar que nossa análise do IPCA de agosto apontava riscos altistas para o IPCA. Tivemos as primeiras evidências quanto aos desdobramentos do El Niño em setembro, que devem se estender ao longo dos próximos meses. A retomada dos ataques no Oriente Médio é igualmente adversa. Em contrapartida, o crescimento do PIB provavelmente seguirá moderando, gerando a redução das pressões de demanda. Ademais, a taxa de câmbio reagiu muito positivamente ao 1º turno das eleições e à possibilidade de mudança na condução da política econômica. Acreditamos que, por ora, as quedas da taxa Selic continuarão gradualmente até o final do ano. A sucessão ou até mesmo o aprofundamento desse ciclo em 2027 dependerá, sobretudo, da evolução do cenário externo e de entregas concretas em termos de contenção de despesas e de ações complementares que ajudem no caixa do governo.