Relatório Focus: as últimas previsões para a economia brasileira
Projeções para o Brasil*
(Unidades: descritas na tabela)
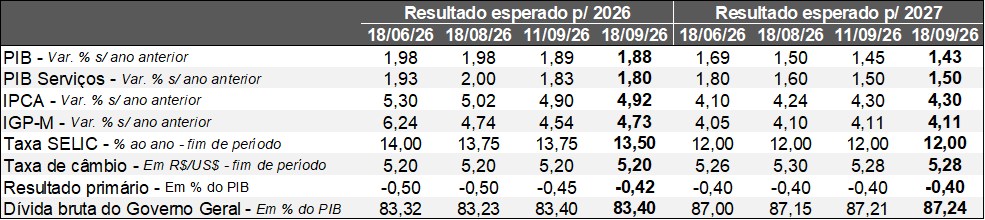 Fonte: Banco Central do Brasil / Relatório Focus (18/09/2026). *Mediana. Elaboração: AE/CDL POA.
No cenário internacional, o FOMC aumentou a taxa básica de juros dos Estados Unidos em 0,25 ponto percentual (p.p.) de forma unânime, para a faixa de 3,75% e 4,00% ao ano. O grande destaque ficou por conta da atualização dos chamados dot plots: prognósticos para diversos indicadores elaborados pelos próprios membros do Comitê. Nesse sentido, a leitura predominante é de robustez, tanto do ponto de vista do PIB quanto da taxa de desocupação ao longo dos próximos anos, com números melhores do que há três meses. No entanto, a inflação deverá seguir pressionada, de tal sorte que a convergência para a meta de 2,0% tende a ocorrer somente em 2029. Consequentemente, os juros foram revisados para cima: +0,25 p.p. até o fechamento de dezembro e a mesma taxa resultante (centro de 4,12% ao ano) esperada para o término de 2027. Em sua tradicional coletiva de imprensa, o presidente do Fed, Kevin Warsh, ressaltou que o foco está nos preços, cujo balanço de riscos é de alta, enquanto o mercado de trabalho encontra-se equilibrado. O mandatário também afirmou que o colegiado tinha dificuldades em considerar o balizador do custo do crédito como restritivo – capaz de frear a produção e contribuir para a preservação do poder de compra do dólar. Julgamos que haverá pelo menos mais dois acréscimos dos juros até meados de 2027, lembrando que o movimento mais curto da história contou com quatro elevações.
Por sua vez, o Banco Central do Japão decidiu pela majoração de 0,25 ponto percentual da taxa básica de juros, para 1,25% ao ano. Contudo, dois dos nove diretores votaram pela manutenção do referencial. Além disso, diante da falta de sinalizações mais claras acerca de novos incrementos, o evento acabou sendo interpretado como mais suave (dove) para a política monetária.
Outro aspecto importante envolveu a rodada de dados chineses de agosto. De modo geral, a principal força motriz ainda vem do parque fabril de tecnologia de ponta voltado para a demanda local e para as exportações, em contraste com a fraqueza da procura interna (comércio e setor imobiliário debilitados). O contexto reforça a possibilidade de estímulos governamentais.
No Brasil, o Copom diminuiu a taxa Selic de 14,00% para 13,75% ao ano, sem surpresas. No comunicado, o BC não trouxe nenhuma citação aos desdobramentos recentes da geopolítica, que desencadearam a retomada da cotação do barril de petróleo para valores superiores a US$ 100. Já a percepção sobre o quadro doméstico apresentou diferenças em relação à reunião de agosto. Em primeiro lugar, o nível de atividade passa por um processo de desaquecimento mais amplo, sem se concentrar nos segmentos mais responsivos ao ciclo. Em segundo, o IPCA corrente mostrou evolução que deixou de ser caracterizada como “ligeira”, e suas expectativas para 2028 e 2029 não registraram deterioração “adicional”. Os elementos supracitados, que parecem evidenciar maior preocupação com a desaceleração do crescimento, nos fazem acreditar agora que as reduções continuarão até dezembro. Logo, estimamos que a taxa SELIC encerre 2026 em 13,25% ao ano. O consenso entre os analistas nos últimos sete dias moveu-se de 13,75% para 13,50% ao ano no intervalo mencionado.
Por fim, as vendas do varejo nacional exibiram desempenho abaixo do previsto em julho na comparação com o período imediatamente anterior, na série com ajuste sazonal. Ademais, o Índice do Banco Central (IBC), termômetro da economia, recuou 0,2% nessa métrica, ou seja, pior do que o aguardado pelos especialistas (-0,1%). As estatísticas sugerem a consolidação da perda de tração, de modo que a perspectiva é de praticamente estabilidade do PIB no terceiro trimestre, ante o segundo (+0,1%).
A reunião do Copom de setembro de 2026
Introdução:
O Copom optou por reduzir a taxa Selic em 0,25 ponto percentual (de 14,00% para 13,75% ao ano) pela 5ª oportunidade consecutiva em setembro, em linha com o esperado pelos investidores.
Quais os destaques? De uma maneira geral, entendemos que o tom adotado foi mais brando (dove) no que tange à política monetária.
1) A avaliação sobre o panorama internacional não registrou qualquer mudança em comparação com a decisão proferida no início de agosto. Nesse sentido, o comunicado não trouxe receios específicos a respeito do recrudescimento da instabilidade geopolítica, sobretudo em função da deterioração da cotação do barril de petróleo do tipo Brent.
2) No que se refere ao quadro doméstico, os diretores passaram a encarar o desaquecimento da economia como mais amplo, embora o processo ainda esteja concentrado nos setores cíclicos – categorias com maior responsividade aos ciclos da produção e do emprego, como a indústria de transformação e o comércio, por exemplo.
3) Já do ponto de vista do IPCA, houve o reconhecimento da evolução do índice cheio e dos núcleos (recortes sem itens tipicamente voláteis), de tal sorte que a desaceleração dos preços deixou de ser classificada apenas como “ligeira”. Da mesma forma, o Comitê não utilizou o termo “adicional” para caracterizar a desancoragem das expectativas de inflação em 2028 e 2029 em relação à meta de 3,0%, algo que, de fato, não ocorreu, conforme o Relatório Focus. Contudo, vale ressaltar que o prognóstico para 2027 continuou se deteriorando desde o encontro realizado em agosto: de 4,22% para 4,30%.
4) Os agentes de mercado nutriam certas dúvidas quanto ao resultado do exercício preditivo do IPCA para o primeiro trimestre de 2028 – dentro do chamado horizonte relevante, ou seja, 18 meses à frente, com divisão entre 3,2% e 3,3%. De acordo com a divulgação, a previsão é de 3,2% – na ponta inferior.
5) Por sua vez, o balanço de riscos do IPCA permaneceu com assimetria para cima. Dito de outro modo, a percepção é de que a probabilidade de uma alta supera a de uma baixa.
Quais são as perspectivas?
Diante da proximidade das eleições de outubro, o desafio do Copom era evitar ruídos. Julgamos que as nuances supracitadas nos levam a revisar o cenário de curto prazo: no lugar de manter a taxa básica de juros estacionada em 13,75% ao ano nas reuniões de novembro e dezembro, a autoridade, na nossa visão, promoverá cortes de 0,25 ponto percentual, até atingir 13,25% ao ano no fim de 2026.
Avaliação da decisão do Banco Central dos EUA sobre os juros – setembro de 2026
Detalhamento:
• O FOMC aumentou a taxa básica de juros dos Estados Unidos (fed funds) em 0,25 ponto percentual: da faixa entre 3,50% e 3,75% ao ano para o intervalo entre 3,75% e 4,00% ao ano, em linha com o esperado;
• Trata-se da primeira elevação realizada desde julho de 2023;
• Houve unanimidade entre os membros votantes;
• O comunicado apresentou as percepções abaixo:
• (1) O nível de atividade registra expansão sólida;
• (2) A despeito da incerteza significativa, a demanda doméstica continua firme;
• (3) A taxa de desemprego sofreu pequenas alterações, e a geração de vagas formais mostrou-se consistente com a força de trabalho;
• (4) A inflação segue alta;
• (5) O avanço da produtividade é expressivo e os investimentos em capital são robustos;
Os “gráficos de ponto” – dot plots
• Os diretores divulgaram seus prognósticos atualizados para importantes variáveis;
• As previsões para o núcleo dos preços (obtido por meio da exclusão de alimentos e energia) evidenciam que a convergência para a meta de 2,0% só ocorrerá em 2029;
• Além disso, as perspectivas apontam que o PIB superará a taxa de crescimento estimada que não causa desequilíbrios (2,0%) e a taxa de desocupação tende a permanecer inferior ao patamar neutro (aquele que iguala a oferta e a procura por mão de obra), corroborando o quadro de resiliência da economia;
• Logo, o esforço exigido pela política monetária é maior: o consenso entre os dirigentes indica um incremento adicional dos juros até o término de dezembro e a mesma taxa resultante (4,1% ao ano) até o fim de 2027;
Taxa de juros para o encerramento de cada período:
• Em 2026: de 3,8% para 4,1% ao ano;
• Em 2027: de 3,6% para 4,1% ao ano;
• Em 2028: de 3,4% para 3,9% ao ano;
• Em 2029: 3,6% ao ano;
• Longo prazo: de 3,1% para 3,2% ao ano;
Núcleo de inflação (PCE):
• Em 2026: de 3,3% para 3,4%;
• Em 2027: estável em 2,5%;
• Em 2028: de 2,1% para 2,2%;
• Em 2029: 2,0%;
PIB:
• Em 2026: de +2,2% para +2,3%;
• Em 2027: de +2,3% para +2,4%;
• Em 2028: estável em +2,2%;
• Em 2029: 2,1%;
• Longo prazo (produto potencial ou sustentável): estável em +2,0%;
Taxa de desocupação:
• Em 2026: de 4,3% para 4,1%;
• Em 2027: de 4,3% para 4,1%;
• Em 2028: de 4,2% para 4,1%;
• Em 2029: 4,1%;
• Longo prazo: estável em 4,2%;
A coletiva de imprensa de Kevin Warsh, presidente do Fed:
• O chairman deixou claro que o principal foco da instituição é a inflação, e não o mercado de trabalho;
• Também afirmou que diversos integrantes do colegiado não interpretavam a taxa de juros até então vigente como restritiva, ou seja, capaz de frear o PIB e, consequentemente, os preços;
• A escolha foi encarada pelo mandatário como uma ação para garantir, de forma mais tempestiva, o objetivo de preservar o poder de compra do dólar;
Qual a nossa visão?
Warsh manteve a postura de não fornecer nenhum forward guidance (sinalização a respeito dos próximos passos referentes à trajetória dos juros). Nesse sentido, a majoração de ontem deve ser acompanhada por pelo menos mais duas até meados do ano que vem, lembrando que o menor ciclo de todos os tempos compreendeu quatro acréscimos.