Relatório Focus: as últimas previsões para a economia brasileira
Projeções para o Brasil*
(Unidades: descritas na tabela)
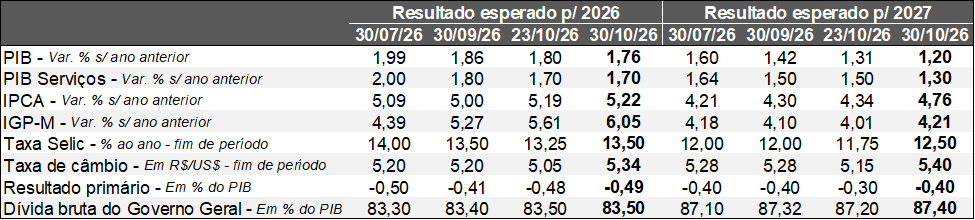 Fonte: Banco Central do Brasil / Relatório Focus (30/10/2026). *Mediana. Elaboração: AE/CDL POA.
A presente edição incorpora as primeiras reações dos especialistas à reeleição do presidente Lula, com deterioração importante em diversos indicadores. Na esteira da perspectiva de piora da situação das contas públicas, a taxa Selic sofreu revisão para cima, de tal sorte que a previsão para o fim de 2026 passou de 13,25% para 13,50% ao ano. No entanto, ao considerar o recorte restrito aos últimos cinco dias úteis, os respondentes entendem que o ciclo de queda do balizador do custo do crédito será interrompido a partir do encontro do Copom entre hoje e amanhã. Já o prognóstico para o encerramento de 2027 subiu de 11,75% ao ano para 12,50% ao ano, enquanto, para 2028, de 10,00% para 11,00% ao ano.
A desconfiança a respeito do quadro fiscal também afeta a capacidade do País de atrair e reter capitais internacionais. Como resultado, a taxa de câmbio aguardada para o término de 2026 avançou de R$ 5,05 para R$ 5,34, de R$ 5,15 para R$ 5,40 em 2027, e de R$ 5,20 para R$ 5,40 em 2028. Se a expectativa é de que o real permaneça mais fraco em relação ao dólar, o desembolso necessário para adquirir insumos e bens finais do exterior é maior, o que representa um combustível para a inflação. O repasse do choque ocorre de forma defasada e impacta, primeiramente, artigos comercializáveis, como as commodities. Depois, atinge os manufaturados e, na sequência, os serviços. É por isso que a estimativa do IPCA para 2026 (de +5,19% para +5,22%) pouco mudou, mas os horizontes de 2027 (de 4,34% para 4,76%) e 2028 (de 3,75% para 4,00%) registraram elevação notável, afastando-se da meta de 3,0%. O arrefecimento do PIB computado para 2027 (de +1,31% para +1,20%), embora seja benéfico para o comportamento dos preços por reduzir as pressões de demanda, não deve compensar o prêmio adicional de risco exigido pelos investidores em virtude da ausência de ações suficientes para garantir a sustentabilidade da dívida do governo como proporção do PIB.
Do ponto de vista da agenda de dados, a PNAD revelou que a taxa de desocupação caiu de 5,3% para 5,2% na passagem do trimestre móvel encerrado em agosto para o de setembro, sem surpresas. Trata-se da mínima histórica para o respectivo período. O recuo decorreu da ampliação da população empregada, e não da eventual saída de pessoas da chamada força de trabalho. Por sua vez, a massa real de salários segue robusta no âmbito da variação anual, de 4,7%. Logo, os números são consistentes com a resiliência da ocupação.
No cenário internacional, o FOMC (Comitê responsável pela política monetária dos Estados Unidos) manteve a taxa básica de juros entre 3,75% e 4,00% ao ano. A decisão, contudo, não foi unânime: dos 12 diretores votantes, 2 optaram pelo incremento de 0,25 ponto percentual. No que tange ao comunicado, merece destaque a alteração sutil que envolveu a substituição do termo “sólido” por “forte” para caracterizar o crescimento da produção. Kevin Warsh, em sua tradicional coletiva de imprensa, disse que o foco das discussões esteve na preservação do poder de compra da moeda, e não no pleno emprego, pois as evidências recentes do mercado de trabalho são “bastante positivas”.
O PIB dos EUA no terceiro trimestre de 2026 avançou +3,4% contra o segundo, lembrando que essa é a taxa anualizada após o ajuste sazonal. Não só houve melhora significativa em comparação com a leitura anterior (+2,2%), como a estatística superou o consenso entre os analistas (+3,2%). Os gastos com consumo pessoal alcançaram +3,8% e o investimento privado total disparou +19,4%, graças aos setores atrelados à tecnologia. Entretanto, parcela relevante da majoração derivou da composição de estoques, ou seja, nem tudo pode ser interpretado como expansão da procura.
O PCE (medida preferida de inflação por parte do Fed, Banco Central dos Estados Unidos) veio em linha com o esperado em setembro. Todavia, o acumulado dos últimos 12 meses acelerou tanto para o índice cheio (de +3,4% para +3,6%) quanto para o núcleo (sem alimentos e energia), cuja variação foi de +3,0% para +3,1%. Cabe ressaltar que o alvo é de 2,0%. O panorama dos preços, associado ao vigor exibido pela economia americana, faz com que a probabilidade de um aumento de juros em dezembro seja de 76,9% no momento, de acordo com as negociações na Bolsa de Chicago.
O Banco Central Europeu (BCE) manteve a taxa básica de juros no bloco em 2,50% ao ano. O comunicado destacou riscos de alta para a inflação e de baixa para o PIB, o que reforça a tendência de que os juros subam na próxima reunião, a ser realizada em dezembro. A grande novidade, porém, foi o anúncio da renúncia antecipada da presidente do BCE, Christine Lagarde, em fevereiro de 2027, cerca de nove meses antes do desfecho oficial da sua gestão. Autoridades afirmaram que estão em busca de um sucessor, com o intuito de promover uma transição suave.
Decisão do Banco Central dos EUA sobre os juros – outubro de 2026
Introdução:
O FOMC manteve a taxa básica de juros dos Estados Unidos (fed funds) na faixa entre 3,75% e 4,00% ao ano, em linha com as expectativas.
Quais os destaques?
1) Não houve unanimidade: dos 12 membros com direito a voto, 2 optaram pelo incremento de 0,25 ponto percentual;
2) O comunicado reuniu algumas percepções a respeito da economia dos EUA, com apenas uma sutil mudança no item (a) em comparação com o encontro de setembro:
(a) O nível de atividade registra expansão forte (em vez de “sólida”);
(b) Apesar da incerteza significativa decorrente, em parte, do conflito no Oriente Médio, a demanda doméstica segue firme;
(c) A taxa de desocupação sofreu pequenas alterações, e a criação líquida de vagas mostrou-se condizente com a força de trabalho;
(d) A inflação permanece elevada;
(e) O avanço da produtividade é expressivo e os investimentos em capital são robustos.
Principais comentários na coletiva de imprensa do presidente do Fed, Kevin Warsh:
• No que se refere ao duplo mandato da instituição, o quadro relativo ao emprego é encarado como positivo, enquanto a inflação, a despeito da evolução, ainda se encontra “muito alta”;
• Além disso, o entendimento é de que os juros não são restritivos, ou seja, não contribuem para desacelerar o PIB e, com isso, conter a deterioração do poder de compra da moeda;
• Nesse sentido, o ritmo de crescimento do Produto é vigoroso, mas não superaquecido.
Impactos e perspectivas:
Depois de ter atingido o pico desde 2002 no início de outubro (5,3% ao ano), os rendimentos dos títulos da dívida americana com vencimento de 10 anos retornaram a cerca de 5,00% recentemente. Os sinais de certo arrefecimento do mercado de trabalho no payroll de setembro colaboraram para o recuo. Ademais, os investidores realizaram um movimento de “voo para a qualidade”, buscando proteção no dólar, a partir dos questionamentos acerca da sustentabilidade financeira da Inteligência Artificial. Como resultado, a procura pelos papéis (treasuries) diminuiu os retornos, atuando para aliviar o senso de urgência do Fed.
No entanto, acreditamos que os vetores presentes são consistentes com o aumento de juros em dezembro, incluindo: (1) os efeitos da guerra no Oriente Médio, com o barril de petróleo e seus derivados bastante pressionados; e (2) a resiliência da economia. Nosso cenário-base incorpora pelo menos duas majorações adicionais à de dezembro, ao longo do primeiro semestre de 2027. Caso a geopolítica melhore e não tenhamos novas tarifas comerciais nem uma parada abrupta do ciclo de IA, julgamos que será possível flexibilizar um pouco os juros no final do ano que vem.