Atualmente o arcabouço fiscal, aprovado em 2023, funciona com duas regras. A primeira diz respeito à meta para o resultado primário (o que o governo arrecada menos o que gasta, sem contar os juros), com margem de tolerância de 0,25% do PIB para cima ou para baixo. No ano de 2027, o objetivo é alcançar superávit equivalente a 0,5% do PIB (cerca de R$ 73 bilhões), o que significa que a missão será cumprida mesmo com a entrega de apenas 0,25% do PIB (aproximadamente R$ 37 bilhões). A segunda regra, por sua vez, limita a despesa primária, que pode crescer a cada ano o equivalente à inflação, acrescida de um ganho real entre 0,6% e 2,5%, conforme o comportamento da receita. Quando a arrecadação fica abaixo do previsto, o governo congela parte das despesas discricionárias (não impostas por força da lei ou da Constituição Federal) para não descumprir a meta. Esse procedimento é chamado de contingenciamento. Até aqui, entretanto, esse congelamento vinha mirando apenas o piso da meta, e não o centro.
O PLP nº 299/2026, cujo texto-base foi aprovado pelo Senado em 12 de novembro, autoriza o governo a contingenciar tendo como foco o centro da meta. No ano em que isso acontecer, o crescimento real da despesa ficará limitado a 2,0% em termos reais (em vez do teto atual de 2,5%). Vale frisar que essa redução não passa para a base de cálculo dos anos seguintes, ficando restrita ao exercício em que houver frustração da arrecadação. Outras ações pelo lado dos gastos focam, por exemplo, na compensação previdenciária, restringindo o acerto que o INSS realiza junto aos regimes próprios de estados e municípios quando os beneficiários utilizam o tempo de contribuição associado a um dos regimes para se aposentar no outro. Da mesma forma, é possível citar o adiamento dos repasses via Lei Kandir (compensação da União aos entes subnacionais pelas perdas com desoneração de ICMS nas exportações) até 2030. Vale ressaltar também a desvinculação das receitas extraordinárias obtidas via extração de petróleo, que deixarão de ser revertidas em gastos automáticos das pastas da saúde e da educação, ainda que isso só passe a valer a partir de 2028.
Além disso, pelo lado da receita, o projeto dobra o corte linear dos benefícios tributários (de 10% para 20%), limita o uso de créditos tributários pelas empresas para abater impostos (condicionado às mesmas regras do limitador de despesas) e estabelece um teto para o Reidi – regime que desonera o investimento em infraestrutura.
De acordo com as estimativas do governo, o pacote melhora o resultado de 2027 entre R$ 46 bilhões e R$ 56 bilhões (tabela 1). Na prática, o projeto entrega o que o próprio arcabouço já havia programado, uma vez que os dois mecanismos condicionais (o contingenciamento de despesas a 2,0% em termos reais e o limite às compensações de créditos tributários pelas empresas) somam, no máximo, R$ 36,6 bilhões, ou seja, justamente a distância entre o piso e o centro da meta de 2027.
Tabela 1. Medidas do PLP 299/2026 e impacto esperado pelo governo
(R$ bilhões, 2027)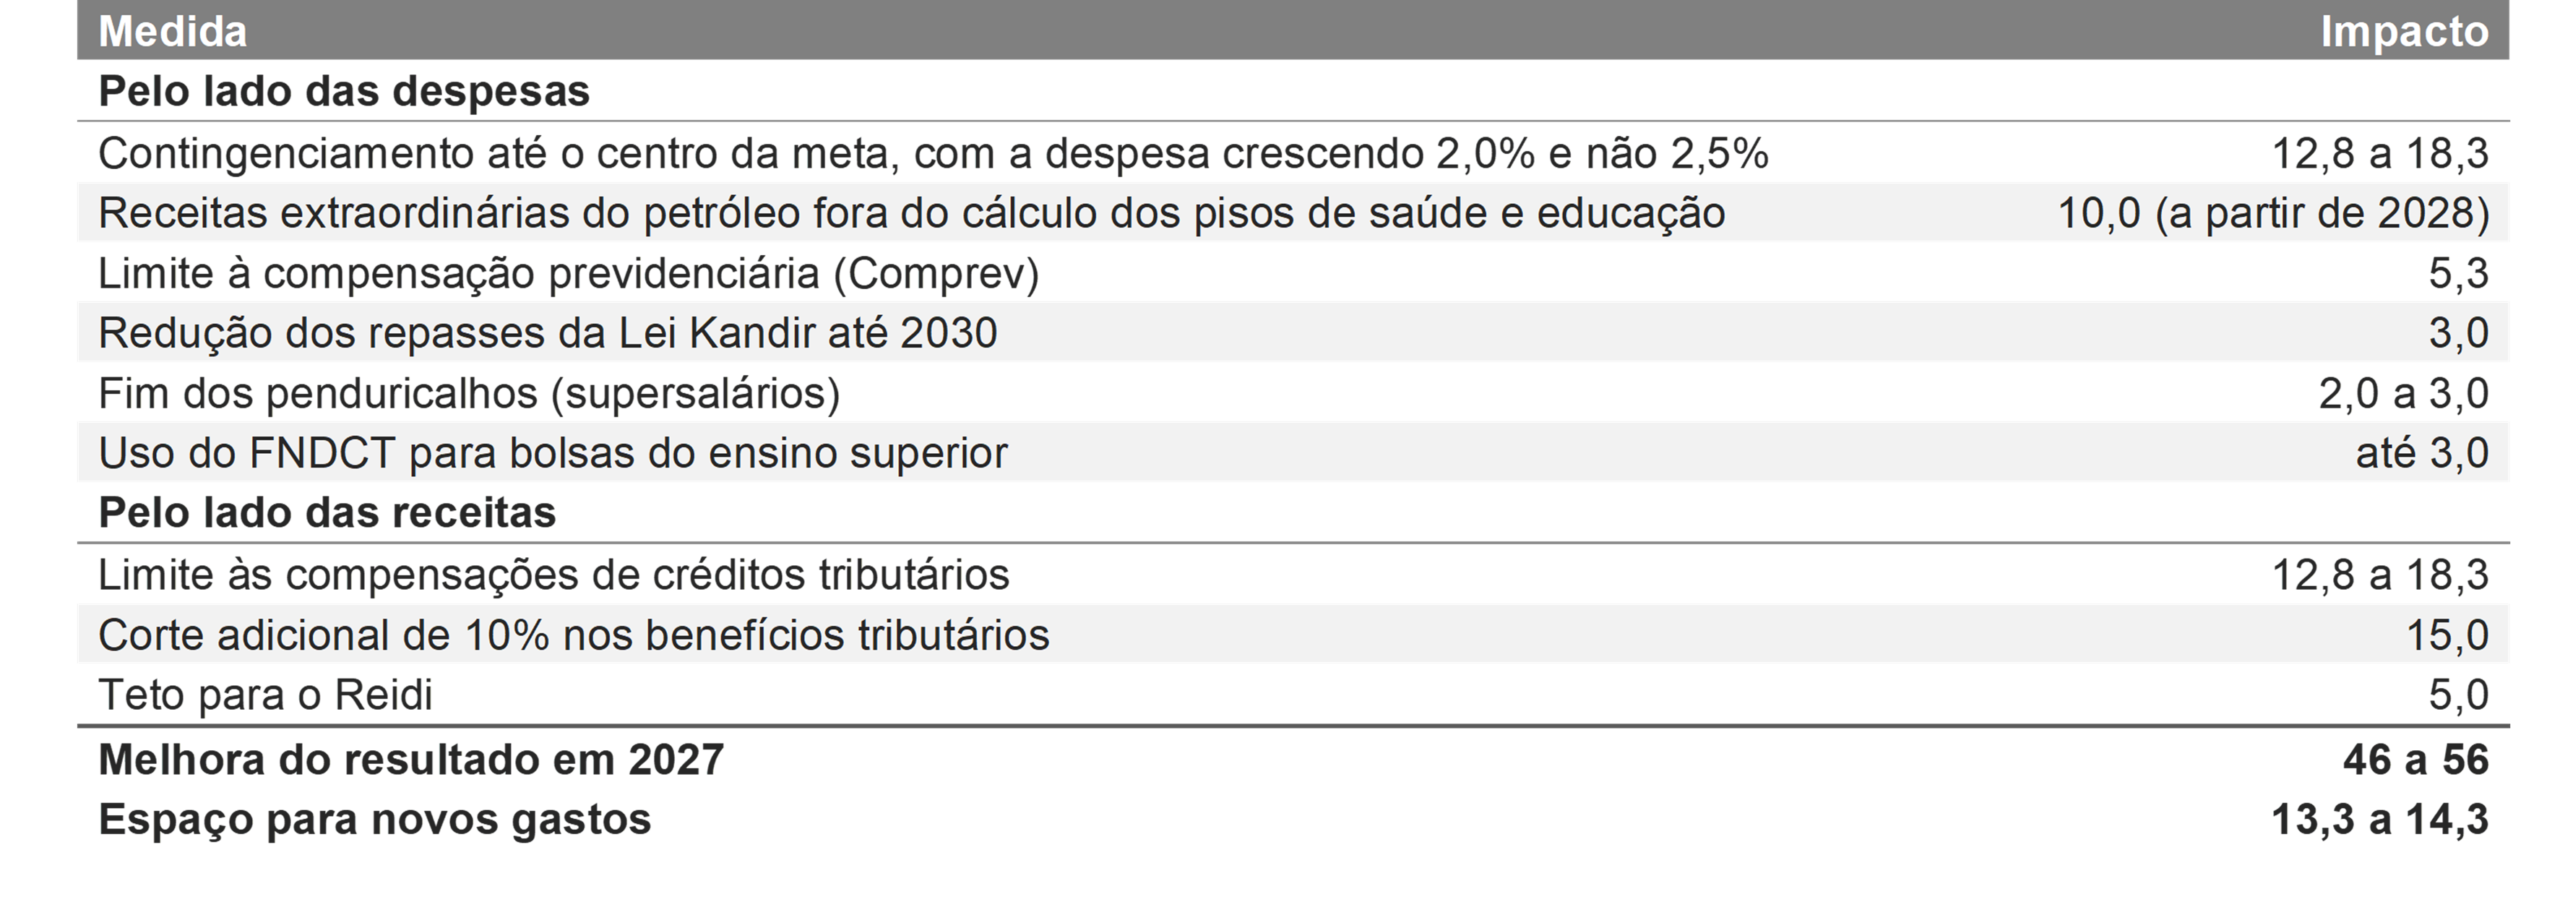
Fonte: Ministério do Planejamento e relatório do senador Eduardo Braga ao PLP 299/2026, com informações do Poder Executivo. Elaboração: AE/CDL POA. Nota: a melhora do resultado soma contingenciamento, compensações, benefícios tributários e Reidi.
ANÁLISE DA ASSESSORIA ECONÔMICA:
Nos últimos quatro anos, o gasto primário real aumentou cerca de 20%, enquanto o PIB avançou 11% (gráfico 1). Os cerca de R$ 60 bi anunciados pelo governo (no cenário otimista) representam pouco em relação ao superávit sustentável, isto é, aquele necessário para estabilizar a dívida, estimado por nós entre 4% e 5% do PIB, algo como R$ 600 bi por ano). Logo, a dívida como proporção do PIB tende a continuar subindo. O governo, portanto, seguirá promovendo uma política fiscal expansionista em um momento de taxa de desemprego baixa e de economia operando acima do seu potencial. Nesse contexto, o impulso fiscal se traduz em maior demanda, o que pressiona os preços.
Gráfico 1. Gasto primário real e PIB real
(Variação % acumulada desde 2022)
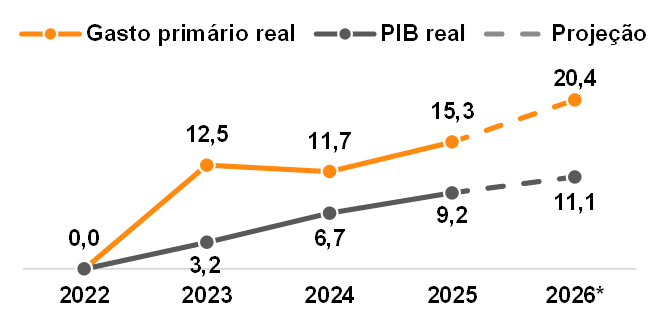
Fonte: Tesouro Nacional (Resultado do Tesouro Nacional, gasto deflacionado pelo IPCA, compilação de Paulo Gala), IBGE e Banco Central (Focus).
Elaboração: AE/CDL POA. Nota: ano de 2026 é estimado a partir dos gastos extraídos pelo Prisma Fiscal e PIB com o Relatório Focus. Em 2023, o gasto inclui o pagamento extraordinário de cerca de R$ 92 bilhões em precatórios
Ao mesmo tempo, a âncora que controla a inflação é a monetária, de modo que o Banco Central está empreendendo uma política monetária contracionista, mantendo a taxa de juros em patamar elevado (taxa Selic em 13,75% ao ano). É como se o Brasil estivesse apertando ao mesmo tempo o freio e o acelerador do automóvel, porém nenhum veículo foi projetado para funcionar assim.
Diante desse cenário, resta ao governo fazer o ajuste por um dos lados: o do gasto ou da receita. O gasto precisaria crescer a um ritmo bem mais baixo. De fato, o PLP cria um mecanismo para frear o incremento real da despesa de 2,5% para 2,0% nos anos em que houver contingenciamento, mas isso ainda significa que o PIB teria de acumular ganho de cerca de 8% nos próximos quatro anos somente para acomodar as novas despesas, o que parece improvável diante das últimas projeções (a pesquisa Focus do Banco Central indica algo perto de 7% entre 2027 e 2030).
Por outro lado, o PLP tenta melhorar o resultado pelo lado da receita, com o corte adicional de 10% nos benefícios tributários (R$ 15 bilhões), o limite às compensações de créditos tributários (até R$ 18,3 bilhões) e o teto para o Reidi (R$ 5 bilhões). Só que essa estratégia tem um efeito importante de segunda ordem, que é fazer a tributação recair muito mais sobre os setores da economia que poupam, redistribuindo recursos para os setores que consomem mais, uma vez que o objetivo também envolveu abrir espaço orçamentário para as promessas de campanha do presidente Lula, como o reajuste do Bolsa Família e a ampliação do Pé-de-Meia. Ou seja, mesmo com o orçamento equilibrado, isso ainda pressiona a demanda e, por conseguinte, os preços.
Para criar um ajuste efetivo, o governo teria duas opções. Ou fazer um superávit muito mais alto do que o proposto pelo PLP, da ordem de 4% a 5% do PIB, o que hoje parece muito difícil sem uma reforma que mexa nas indexações das despesas obrigatórias à receita e dos benefícios ao salário-mínimo. Ou então criar uma regra fiscal mais dura, de modo que a expansão da despesa pudesse ser acomodada pelo crescimento da economia. Entretanto, julgamos que o governo não estabelecerá o ajuste das contas públicas como prioridade, adotando paliativos como o PLP 299/2026 nos próximos anos, que não devem trazer muitos efeitos sobre a curva de juros ou sobre a inflação esperada.